

 |
| Kế hoạch đầu tư công trung hạn 2026 - 2030 được xác định ở mức 8,22 triệu tỷ đồng, gấp 2,86 lần giai đoạn 2021 - 2025. |
Ngân hàng hưởng lợi trước nhà thầu
Kế hoạch đầu tư công năm 2026 ở mức 1,02 triệu tỷ đồng, lớn nhất từ trước tới nay. Lũy kế 8 tháng, giải ngân đạt 509.558 tỷ đồng, tương đương 49,8% kế hoạch. Xa hơn, kế hoạch đầu tư công trung hạn 2026 - 2030 được xác định ở mức 8,22 triệu tỷ đồng, gấp 2,86 lần giai đoạn 2021 - 2025.
Quy mô vốn lớn thường đưa cổ phiếu xây dựng hạ tầng vào nhóm được quan tâm đầu tiên, bởi kỳ vọng nhiều dự án hơn sẽ mang lại nhiều việc làm, doanh thu và lợi nhuận cao hơn, giá cổ phiếu vì thế cũng tăng tích cực.
Tuy nhiên, Báo cáo chuyên đề về đầu tư công của TCBS Research lại cho rằng, trước khi ngân sách đến được công trường và ghi nhận thành doanh thu của nhà thầu, một lượng tiền lớn vẫn phải “nằm chờ” ở Kho bạc Nhà nước, trong khi Kho bạc lại gửi số tiền đó vào các ngân hàng quốc doanh.
 |
| Thiết kế có hỗ trỡ từ AI. |
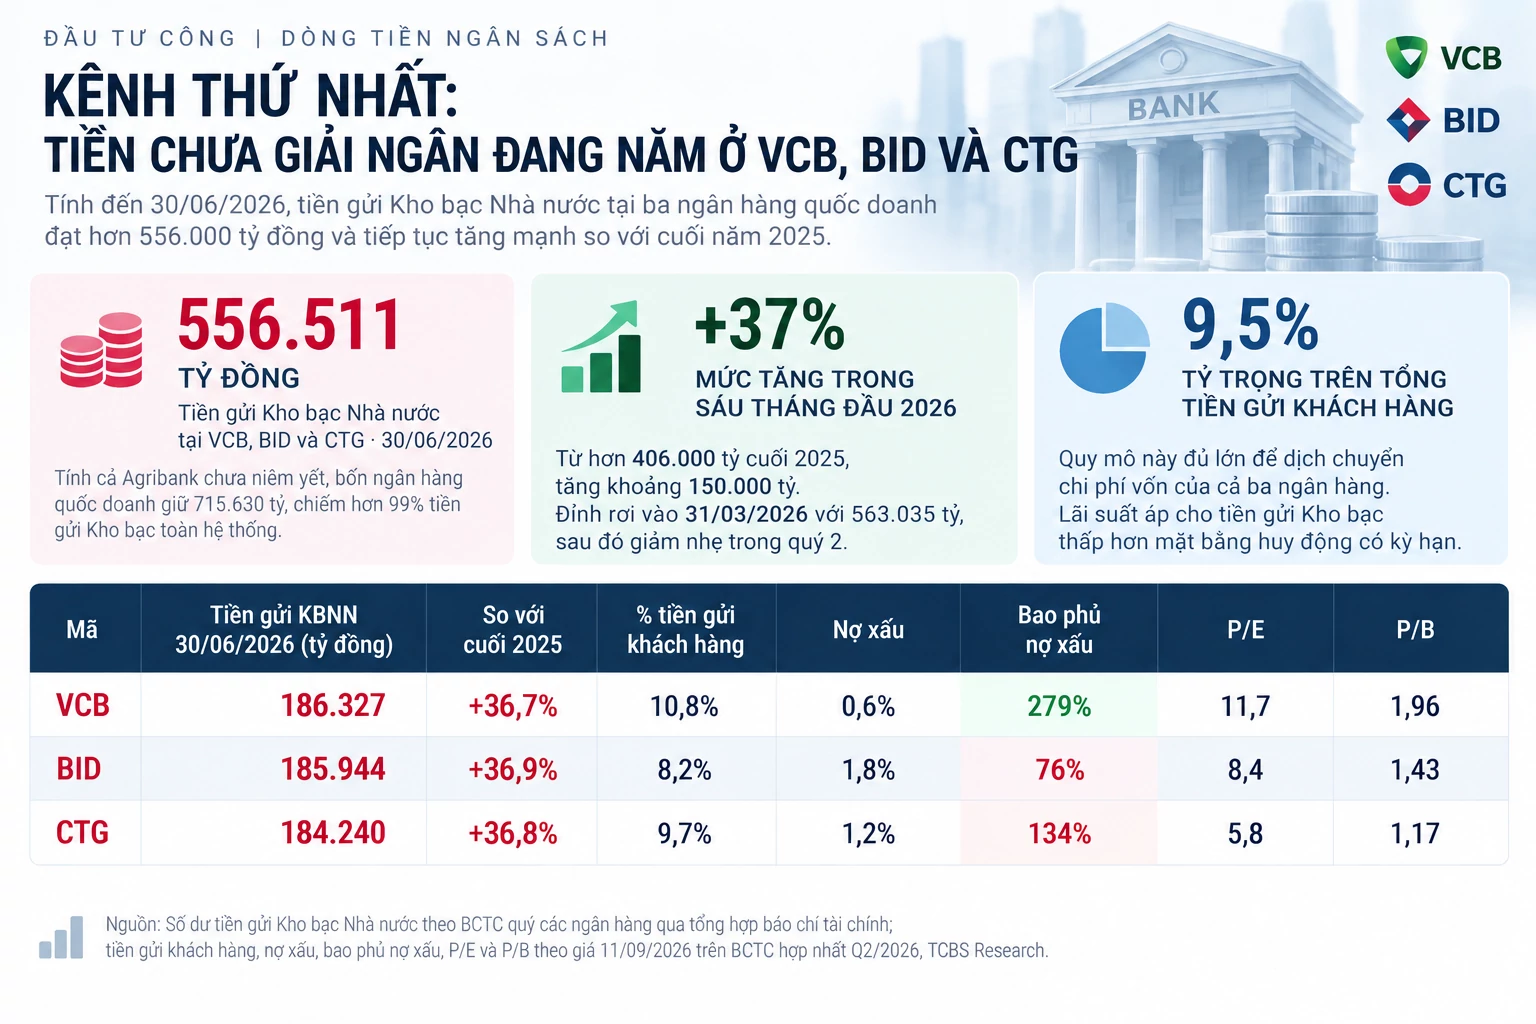
Tính đến ngày 30/6/2026, tiền gửi Kho bạc Nhà nước tại Vietcombank (VCB), BIDV (BID) và VietinBank (CTG) đạt 556.511 tỷ đồng, tăng khoảng 150.000 tỷ đồng, tương đương 37% so với cuối năm 2025. Quy mô này tương đương khoảng 9,5% tổng tiền gửi khách hàng của ba ngân hàng.
Điều này tạo ra một nghịch lý: Đầu tư công càng được bố trí lớn nhưng giải ngân chưa theo kịp, lượng tiền nằm tại ngân hàng càng nhiều. Theo TCBS, đây là dòng tiền lớn nhất mà chu kỳ đầu tư công tạo ra tính đến thời điểm báo cáo, trong khi một phần vốn vẫn chưa đi tới nhà thầu.
Vì vậy, 3 ngân hàng quốc doanh đang đứng ở vị trí hưởng lợi sớm trong chuỗi luân chuyển vốn đầu tư công. Khoản tiền gửi lớn từ Kho bạc góp phần bổ sung nguồn vốn cho ngân hàng trong thời gian chờ giải ngân. Ngược lại, khi tiến độ giải ngân tăng tốc, thường dồn vào quý cuối và tháng thứ 13, tiền sẽ rời Kho bạc, chuyển tới các dự án và khi đó tác động mới dần lan sang nhà thầu, vật liệu và các mắt xích khác. Chính vì thế, lợi ích của ngân hàng và khối lượng công việc của nhà thầu không hoàn toàn diễn biến cùng chiều.
Nhiều việc chưa chắc nhiều tiền
Ngay cả khi dòng vốn đã đến công trường, việc nhà thầu nhận thêm nhiều hợp đồng cũng chưa đồng nghĩa lợi nhuận sẽ tăng tương ứng.
Số liệu của TCBS cho thấy trong 12 quý gần nhất, nhóm nhà thầu hạ tầng có biên lợi nhuận gộp trung vị khoảng 13%, nhà thầu dân dụng chỉ 4,7%. Trong khi đó, nhóm sở hữu tài sản hạ tầng đạt tới 51,6%, còn doanh nghiệp đá xây dựng đạt 36,6%.
Có thể hình dung, nhà thầu giống như người làm thuê theo khối lượng, nhiều việc hơn nhưng phần lợi nhuận giữ lại thì không tỷ lệ thuận. Trong khi đó, doanh nghiệp sở hữu sân bay, cảng, trạm BOT hoặc giấy phép khai thác mỏ có khả năng giữ lại phần lợi nhuận lớn hơn nhờ tài sản và quyền khai thác mà họ nắm giữ.
Thực tế, biên lợi nhuận của nhà thầu hạ tầng còn giảm xuống 11,8% trong quý II/2026, mức thấp nhất kể từ năm 2019, dù đầu tư công đang ở chu kỳ mở rộng. Cùng thời điểm, biên của nhóm chủ tài sản hạ tầng đạt 51,8% và đá xây dựng đạt 36,1%.
Một trường hợp được TCBS phân tích là PC1, doanh nghiệp vừa có hoạt động xây lắp vừa sở hữu mỏ. Năm 2024, doanh thu xây lắp tăng 38% nhưng biên lợi nhuận của mảng này chỉ đạt 4,61%. Ngược lại, mảng khai khoáng có doanh thu tăng 129,4% và biên lợi nhuận đạt 20,49%, cao hơn hơn 4 lần xây lắp.
Với CTCP Đầu tư Hạ tầng Giao thông Đèo Cả (HOSE: HHV), phần biên lợi nhuận cao cũng chủ yếu đến từ hoạt động thu phí BOT thay vì xây lắp. Điều này cho thấy trong cùng một doanh nghiệp, phần hưởng lợi từ sở hữu và khai thác tài sản có thể khác đáng kể so với phần lợi nhuận từ nhận thầu.
Backlog, hay giá trị hợp đồng còn lại, vì thế cũng chưa phản ánh đầy đủ lợi ích doanh nghiệp có thể nhận được. Như trường hợp Đèo Cả công bố trúng gói thầu 8.393 tỷ đồng, nhưng phần doanh nghiệp trực tiếp thực hiện khoảng 1.403 tỷ đồng, tương đương 17%. Với VCG, 11 gói thầu có tổng giá trị công bố 76.235 tỷ đồng nhưng chưa tách được phần việc riêng của doanh nghiệp khỏi liên danh.
Các nhóm cổ phiếu hưởng lợi
Từ sự khác biệt về biên lợi nhuận, báo cáo cho rằng phần lợi nhuận của chu kỳ đầu tư công có xu hướng tập trung rõ hơn ở hai nhóm: doanh nghiệp sở hữu tài sản hạ tầng có khả năng khai thác dài hạn và doanh nghiệp nắm giấy phép khai thác tài nguyên khan hiếm.
Ở nhóm đầu tiên, Tổng công ty Cảng hàng không Việt Nam (ACV) và CTCP Tập đoàn Gemadept (HOSE: GMD) là hai trường hợp tiêu biểu. ACV có biên gộp 60,9%, trong khi GMD đạt 46%. Điểm chung là doanh nghiệp sở hữu và vận hành những tài sản như sân bay, cảng thay vì chỉ nhận phần việc xây dựng.
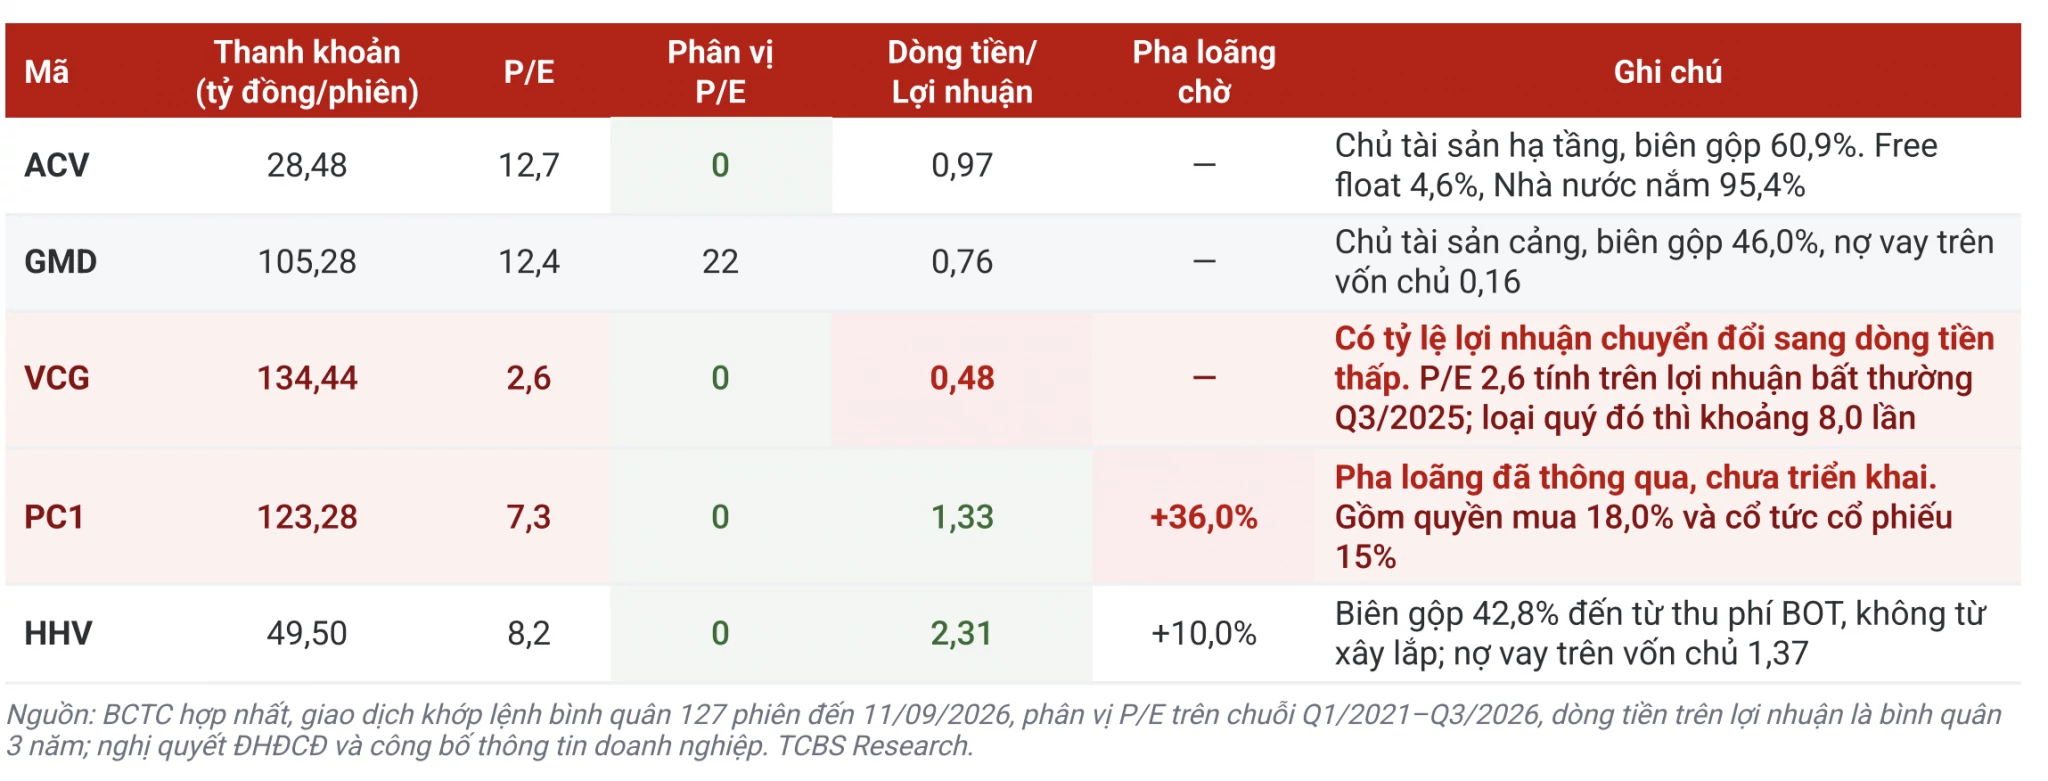 |
| Những mã cổ phiếu nổi bật theo bộ lọc của TCBS. Nguồn: TCBS |
Nhóm thứ hai là đá xây dựng với các cổ phiếu VLB, NNC, DHA và KSB. Lợi thế của nhóm này nằm ở giấy phép khai thác mỏ - nguồn lực có giới hạn và khó mở rộng nhanh khi nhu cầu vật liệu tăng. Tuy nhiên, đây cũng chính là rủi ro khi giấy phép có thời hạn. Chẳng hạn, mỏ Thạnh Phú 2, chiếm 54% sản lượng của DHA, có giấy phép hết hạn ngày 1/3/2027.
Sau khi lọc các doanh nghiệp theo 4 tiêu chí gồm thanh khoản, khả năng chuyển lợi nhuận thành dòng tiền, định giá so với lịch sử và nguy cơ pha loãng, TCBS đưa ACV, GMD, VCG và PC1 vào nhóm cổ phiếu có thể theo dõi; HHV cũng vượt qua bốn tiêu chí nhưng được đánh giá thấp hơn. Báo cáo nhấn mạnh danh sách này là kết quả của bộ lọc, không phải khuyến nghị mua.
Trong đó, ACV và GMD đáp ứng đầy đủ các tiêu chí, còn VCG và PC1 có những yếu tố cần theo dõi. Dòng tiền kinh doanh ba năm của VCG chỉ bằng 0,48 lần lợi nhuận, trong khi PC1 có mức pha loãng 36% đã được thông qua nhưng chưa triển khai. HHV có 10% pha loãng đang chờ và phần biên lợi nhuận cao chủ yếu đến từ thu phí BOT.
Theo góc nhìn của TCBS, câu chuyện đầu tư công trên thị trường chứng khoán không đơn thuần là tìm doanh nghiệp có nhiều dự án hoặc giá trị trúng thầu lớn. ACV, GMD và nhóm đá xây dựng nổi lên ở khả năng giữ lại lợi nhuận; VCB, BID, CTG hưởng lợi ở lớp vốn chờ giải ngân; trong khi với nhóm nhà thầu, VCG, PC1 và HHV cần được nhìn đồng thời qua dòng tiền, biên lợi nhuận và nguy cơ pha loãng. Đây cũng là ranh giới giữa doanh nghiệp có “việc để làm” và doanh nghiệp thực sự chuyển được chu kỳ đầu tư công thành lợi ích cho cổ đông.