

 |
| Lãi suất đang trở thành một trong những yếu tố chi phối triển vọng thị trường tài chính năm 2027. Ảnh: internet. |
Lãi suất tác động đến quyết định phân bổ dòng tiền
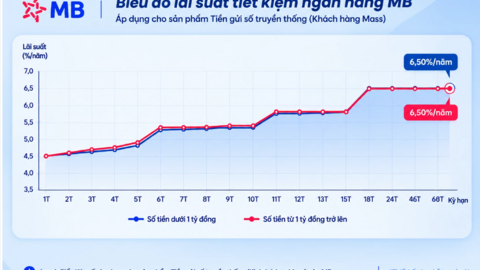
Lãi suất đang trở thành một trong những yếu tố chi phối triển vọng thị trường tài chính năm 2027. Không chỉ ảnh hưởng đến chi phí vay vốn của doanh nghiệp, biến động lãi suất ngân hàng còn tác động đến lợi suất kỳ vọng và quyết định lựa chọn giữa tiền gửi với các kênh đầu tư khác.
Tại Diễn đàn Đầu tư Việt Nam 2027 cách đây không lâu, bà Trần Thị Khánh Hiền, Giám đốc Khối Nghiên cứu Công ty cổ phần Chứng khoán MB (MBS) cho biết, lợi nhuận của các doanh nghiệp niêm yết trong 9 tháng năm 2026 tăng khoảng 35%. Nếu loại trừ đóng góp của nhóm Vingroup, lợi nhuận của các doanh nghiệp còn lại vẫn tăng khoảng 20 - 22%.
Tuy nhiên, mức tăng trưởng lợi nhuận này chưa chuyển hóa tương ứng thành diễn biến tích cực của giá cổ phiếu và dòng tiền đầu tư.
Theo đại diện MBS, thị trường chứng khoán thường phản ánh kỳ vọng về tương lai. Kết quả kinh doanh tích cực trong 9 tháng đã phần nào được phản ánh vào giá, trong khi nhà đầu tư tiếp tục quan tâm đến những yếu tố có thể ảnh hưởng đến lợi nhuận doanh nghiệp trong các quý tiếp theo.
Một trong những yếu tố đáng quan tâm là chi phí vốn và mặt bằng lãi suất. Bà Hiền phân tích, hệ số giá trên lợi nhuận (P/E) của thị trường hiện ở khoảng 11 - 12 lần. Tương ứng, tỷ suất lợi nhuận trên giá cổ phiếu (E/P) vào khoảng 8 - 9%.
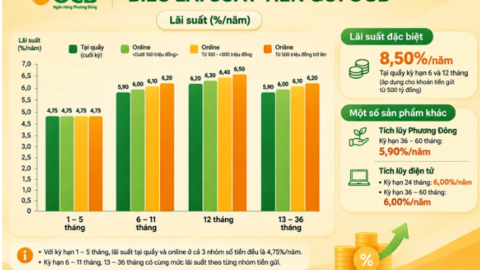
Khi đặt mức tỷ suất này bên cạnh mặt bằng lãi suất hiện nay, thị trường chứng khoán chưa tạo ra phần bù lợi suất đủ hấp dẫn để nhà đầu tư sẵn sàng gia tăng tỷ trọng cổ phiếu. Khi lãi suất tiền gửi duy trì ở mức tương đối cao, nhà đầu tư có thêm lựa chọn tích lũy với mức độ rủi ro thấp hơn so với cổ phiếu. Ngược lại, nếu lãi suất giảm, chênh lệch lợi suất kỳ vọng giữa các kênh đầu tư có thể thay đổi, qua đó ảnh hưởng đến quyết định phân bổ tài sản.
Đây là một trong những lý do khiến diễn biến lãi suất ngân hàng được thị trường đặc biệt quan tâm trước năm 2027. Theo bà Trần Thị Khánh Hiền, thị trường không nhất thiết cần một đợt giảm lãi suất lớn. Điều quan trọng là sự thay đổi của mặt bằng lãi suất so với hiện tại. Nếu lãi suất giảm thêm khoảng 30 - 50 điểm cơ bản, tương đương 0,3 - 0,5 điểm phần trăm, kỳ vọng của nhà đầu tư có thể được cải thiện.
Ngoài ảnh hưởng đến quyết định đầu tư, lãi suất còn liên quan trực tiếp đến hoạt động sản xuất, kinh doanh của doanh nghiệp. Khi chi phí vay vốn tăng, các doanh nghiệp sử dụng nhiều vốn vay có thể chịu áp lực lớn hơn đối với chi phí tài chính và lợi nhuận. Ngược lại, mặt bằng lãi suất phù hợp có thể tạo điều kiện thuận lợi hơn cho hoạt động huy động vốn, triển khai dự án và mở rộng sản xuất, kinh doanh.
Chính sách tiền tệ là yếu tố cần theo dõi trong năm 2027
Theo nhiều phân tích, lãi suất và định hướng điều hành chính sách tiền tệ là những yếu tố quan trọng nhất khi đánh giá triển vọng thị trường năm tới.
Ông Nguyễn Hoàng Việt, Phó Tổng Giám đốc phụ trách Khối Thị trường vốn Công ty cổ phần Chứng khoán DNSE cho rằng, diễn biến lãi suất có thể làm thay đổi hoàn toàn quyết định của nhà đầu tư.
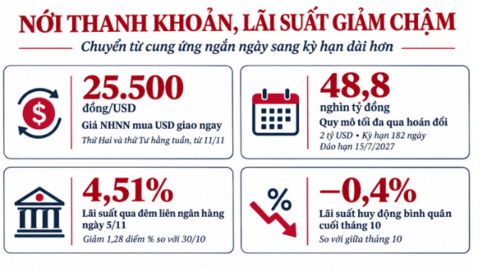
Đối với hệ thống ngân hàng, lãi suất chịu ảnh hưởng từ nhiều yếu tố, bao gồm thanh khoản, chi phí huy động vốn, nhu cầu tín dụng, diễn biến tỷ giá và định hướng điều hành chính sách tiền tệ.
Vì vậy, việc Ngân hàng Nhà nước điều chỉnh công cụ điều hành không đồng nghĩa lãi suất tiền gửi hay lãi suất cho vay tại các ngân hàng thương mại sẽ lập tức thay đổi tương ứng. Tương tự, một sự điều chỉnh của lãi suất huy động cũng chưa đủ để kết luận chi phí vay vốn của doanh nghiệp sẽ giảm ngay, bởi lãi suất cho vay còn phụ thuộc vào kỳ hạn, mức độ rủi ro và điều kiện của từng khoản tín dụng.
Trong đánh giá triển vọng năm 2027, điều quan trọng không chỉ là lãi suất tăng hay giảm, mà còn là khả năng duy trì điều kiện thanh khoản phù hợp và sự ổn định của chính sách tiền tệ. Các dự báo mới công bố cũng cho thấy, kỳ vọng mặt bằng lãi suất có thể tiếp tục hạ nhiệt, dù mức độ và thời điểm điều chỉnh còn khác nhau.
Trong báo cáo công bố đầu tháng 11/2026, MBS dự báo, lãi suất huy động có thể giảm thêm 20 - 30 điểm cơ bản từ nay đến cuối năm.
Ở tầm nhìn dài hơn, TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV nhận định, lãi suất có thể giảm khoảng 0,5 - 1,5 điểm phần trăm, trong khi lãi suất điều hành của Ngân hàng Nhà nước được dự báo giữ nguyên. Tuy nhiên, áp lực thanh khoản, chi phí huy động và yêu cầu bảo đảm biên lãi ròng khiến các ngân hàng khó có thể giảm sâu lãi suất cho vay ngay lập tức.
Trong khi đó, báo cáo vĩ mô của VNDirect dự báo, lãi suất trong nước có thể giảm rõ hơn từ đầu năm 2027, khi các áp lực từ thị trường quốc tế suy yếu và Ngân hàng Nhà nước có thêm dư địa điều hành. Dù vậy, triển vọng này còn phụ thuộc vào diễn biến lạm phát, nhu cầu vốn và chính sách lãi suất của Cục Dự trữ Liên bang Mỹ (Fed).
Đáng chú ý, trong báo cáo mới công bố, Dragon Capital nhận định, áp lực huy động vốn của hệ thống ngân hàng có thể đang tiến gần vùng đỉnh. Để lãi suất tiếp tục giảm, yếu tố quan trọng là bổ sung thanh khoản tiền đồng cho hệ thống. Cùng với các biện pháp điều hành của Ngân hàng Nhà nước, việc đẩy nhanh giải ngân đầu tư công và nguồn cung ngoại tệ thuận lợi có thể góp phần cải thiện điều kiện thanh khoản.
Những nhận định trên cho thấy triển vọng giảm lãi suất trong năm 2027 đã xuất hiện, nhưng chưa đồng nghĩa với một chu kỳ giảm sâu trên toàn hệ thống. Khả năng điều chỉnh sẽ phụ thuộc vào sự cân đối giữa nhu cầu tín dụng, nguồn vốn huy động, ổn định tỷ giá và mục tiêu kiểm soát lạm phát.