

 |
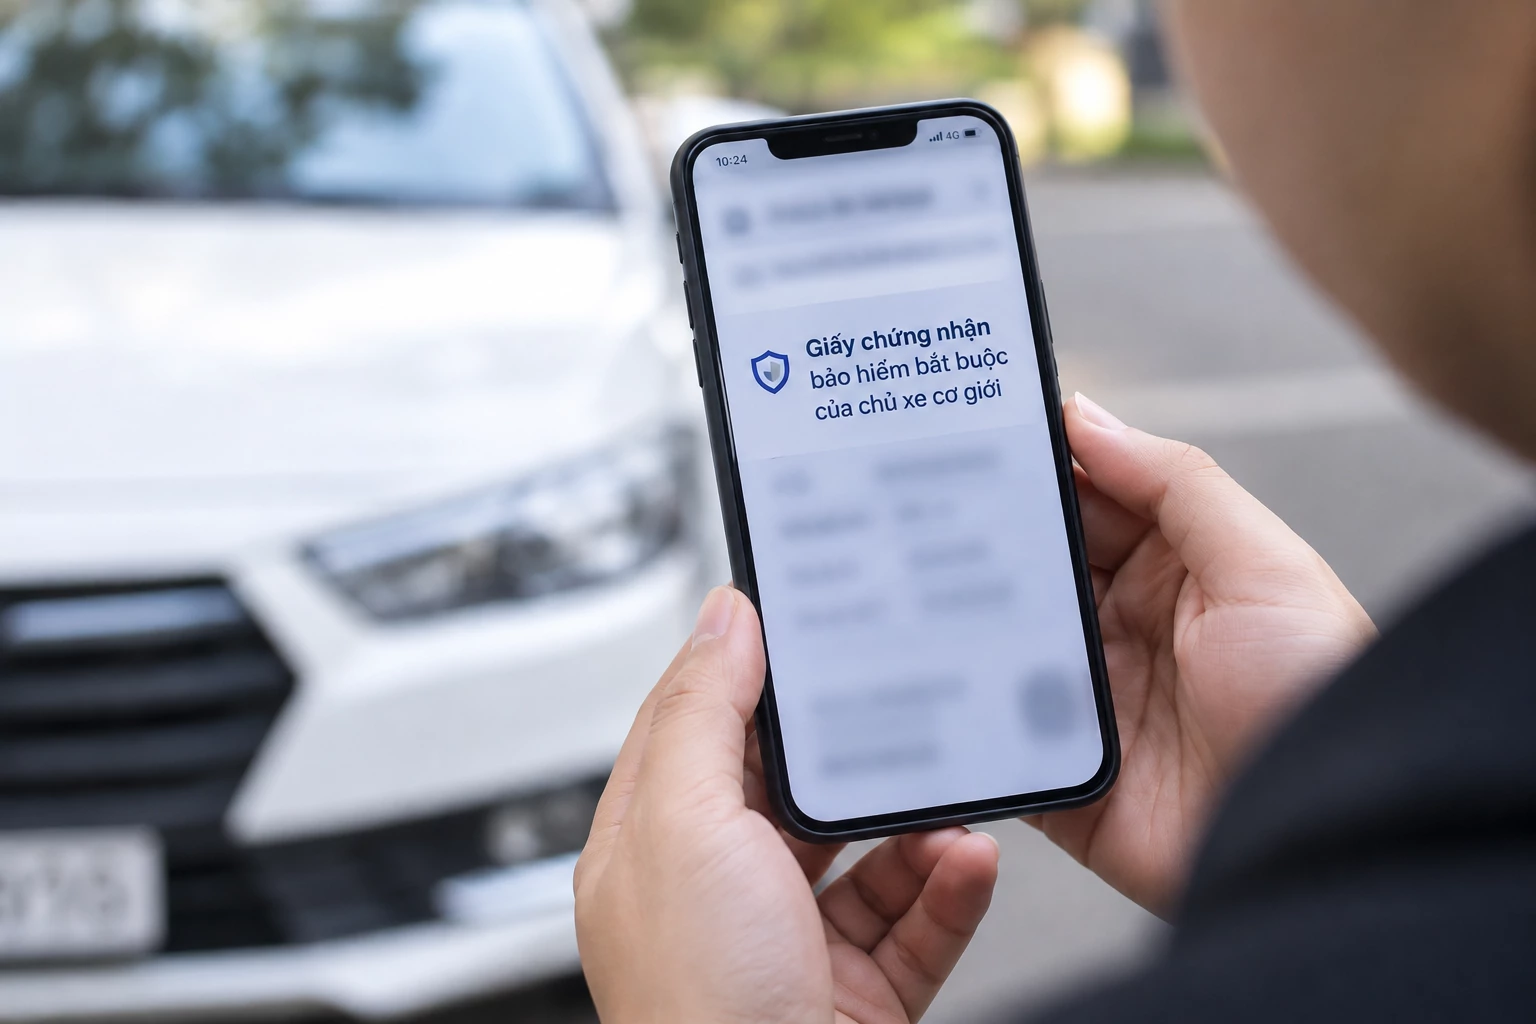
| Chuyển đổi số đang từng bước làm thay đổi cách người dân tiếp cận và thực hiện các thủ tục liên quan đến bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới. Ảnh minh hoạ có sự hỗ trợ của AI |
Từ giấy chứng nhận đến những thao tác trên môi trường số
Trong quá trình chuyển đổi số, việc đưa các thủ tục và thông tin bảo hiểm lên môi trường điện tử đang tạo thêm lựa chọn cho người tham gia bảo hiểm. Đối với bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới, Nghị định số 67/2023/NĐ-CP của Chính phủ đã đặt ra những quy định cụ thể về số hóa trong quá trình cung cấp và quản lý bảo hiểm.
Một trong những điểm đáng chú ý là Giấy chứng nhận bảo hiểm điện tử. Thay vì chỉ tiếp cận thông tin bảo hiểm dưới dạng giấy, người tham gia có thêm phương thức điện tử để lưu giữ và sử dụng Giấy chứng nhận bảo hiểm theo quy định. Đây là bước tiến phù hợp với xu hướng số hóa các loại giấy tờ, giao dịch trong đời sống, đồng thời giúp việc quản lý thông tin bảo hiểm trở nên thuận tiện hơn.
Nghị định số 67/2023/NĐ-CP cũng quy định doanh nghiệp bảo hiểm có trách nhiệm cung cấp, cập nhật thông tin vào cơ sở dữ liệu về bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới. Việc hình thành và cập nhật dữ liệu góp phần phục vụ công tác quản lý, đồng thời tạo cơ sở để người dân tiếp cận, tra cứu thông tin bảo hiểm thuận tiện hơn.
Từ góc độ người sử dụng, giá trị của số hóa trước hết nằm ở những thao tác đơn giản nhưng thiết thực, thông tin bảo hiểm có thể được tiếp cận trên môi trường điện tử, giảm sự phụ thuộc vào việc lưu giữ giấy tờ vật lý và thuận lợi hơn khi cần kiểm tra thông tin.
Điều này càng có ý nghĩa khi phương tiện cơ giới ngày càng phổ biến và nhu cầu giao dịch, sử dụng dịch vụ trên môi trường số ngày càng tăng. Việc chuyển từ phương thức truyền thống sang phương thức điện tử không làm thay đổi bản chất của bảo hiểm bắt buộc, nhưng có thể giúp quá trình thực hiện nghĩa vụ bảo hiểm trở nên thuận tiện và phù hợp hơn với đời sống số.
Rút ngắn khoảng cách giữa người dân và doanh nghiệp bảo hiểm
Chuyển đổi số không chỉ thể hiện ở giấy chứng nhận điện tử mà còn được thể hiện trong quá trình tiếp nhận thông tin khi xảy ra tai nạn.
Theo Nghị định số 67/2023/NĐ-CP, khi xảy ra tai nạn, bên mua bảo hiểm, người được bảo hiểm có trách nhiệm thông báo cho doanh nghiệp bảo hiểm bằng văn bản hoặc bằng hình thức điện tử trong thời hạn 5 ngày làm việc kể từ ngày xảy ra tai nạn, trừ trường hợp bất khả kháng hoặc trở ngại khách quan. Quy định này tạo thêm một phương thức liên lạc phù hợp với điều kiện thực tế, nhất là khi người tham gia bảo hiểm có thể nhanh chóng cung cấp thông tin qua các kênh điện tử của doanh nghiệp bảo hiểm.
Đáng chú ý, trách nhiệm của doanh nghiệp bảo hiểm cũng được quy định theo những mốc thời gian cụ thể. Trong vòng 1 giờ kể từ khi nhận được thông báo về tai nạn, doanh nghiệp bảo hiểm phải hướng dẫn bên mua bảo hiểm, người được bảo hiểm các biện pháp bảo đảm an toàn, hạn chế thiệt hại về người và tài sản, đồng thời hướng dẫn về hồ sơ, thủ tục yêu cầu bồi thường. Trong vòng 24 giờ, doanh nghiệp bảo hiểm phải phối hợp với bên mua bảo hiểm, người được bảo hiểm, người bị thiệt hại hoặc các bên liên quan để thực hiện giám định tổn thất nhằm xác định nguyên nhân và mức độ tổn thất.
Những quy định này cho thấy công nghệ có thể hỗ trợ rút ngắn khoảng cách liên lạc giữa người tham gia bảo hiểm và doanh nghiệp bảo hiểm, nhưng hiệu quả của quá trình giải quyết quyền lợi vẫn dựa trên các quy định về trách nhiệm, hồ sơ, giám định và bồi thường được pháp luật quy định.
Ở góc độ rộng hơn, việc số hóa thông tin và phương thức giao tiếp trong bảo hiểm bắt buộc xe cơ giới cũng góp phần tăng tính thuận tiện trong thực hiện chính sách. Người dân có thêm lựa chọn khi cung cấp thông tin; doanh nghiệp bảo hiểm có thêm phương thức tiếp nhận và xử lý thông tin; cơ quan quản lý có thêm cơ sở dữ liệu phục vụ công tác quản lý nhà nước.
Đây là hướng đi phù hợp với mục tiêu hiện đại hóa hoạt động kinh doanh bảo hiểm, đồng thời đưa dịch vụ bảo hiểm đến gần hơn với nhu cầu thực tế của người dân.
Chuyển đổi số không thay thế những nguyên tắc cốt lõi của bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới. Giá trị lớn hơn nằm ở việc đưa những quy trình vốn quen thuộc trên giấy tờ lên môi trường điện tử, giúp việc tham gia, quản lý và liên hệ khi phát sinh sự kiện bảo hiểm trở nên thuận tiện, nhanh chóng và minh bạch hơn.