

 |
| Chính sách tiền tệ phải tìm điểm cân bằng giữa lãi suất, tỷ giá, tăng trưởng tín dụng và lạm phát. Ảnh: Đức Thanh |
Giảm lãi suất trong giới hạn của ổn định tiền tệ
Sau những biến động của giá năng lượng, lương thực và chi phí đầu vào đã được đề cập ở Bài 1: Đồng bộ giải pháp giảm sức ép lạm phát cuối năm, việc kiểm soát lạm phát trong 2 tháng cuối năm 2026 còn phụ thuộc vào khả năng điều hành chính sách tiền tệ. Bởi chính sách này đang đồng thời thực hiện hai mục tiêu là hỗ trợ thúc đẩy tăng trưởng và giữ ổn định nhằm hạn chế sức ép lên mặt bằng giá cả.
Trong khi đó, việc giảm lãi suất giúp doanh nghiệp tiết kiệm chi phí vốn, thúc đẩy sản xuất, kinh doanh, nhưng nới lỏng quá mức có thể gây áp lực lên tỷ giá và lạm phát. Ngược lại, duy trì lãi suất cao để ổn định tiền tệ lại ảnh hưởng đến mục tiêu tăng trưởng 2 con số.
Không những vậy, khi lãi suất quốc tế duy trì ở mức cao, việc giảm nhanh lãi suất VND có thể thu hẹp chênh lệch với lãi suất USD, gia tăng sức ép tỷ giá và chi phí nhập khẩu, từ đó tác động đến CPI. Trong khi đó, các biện pháp can thiệp ổn định tỷ giá có thể làm thu hẹp thanh khoản VND, khiến lãi suất chịu áp lực tăng và hạn chế dư địa nới lỏng tiền tệ.
Chính vì thế, đại diện Vụ Chính sách tiền tệ của Ngân hàng Nhà nước nhiều lần nhấn mạnh yêu cầu tìm điểm cân bằng giữa lãi suất, tỷ giá, tăng trưởng tín dụng và lạm phát trước những biến động khó lường của kinh tế toàn cầu.
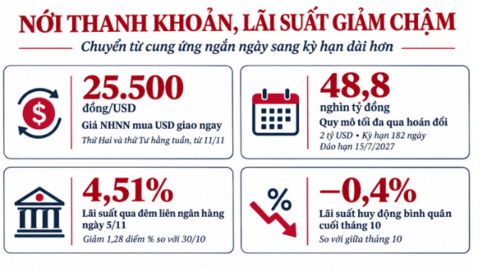
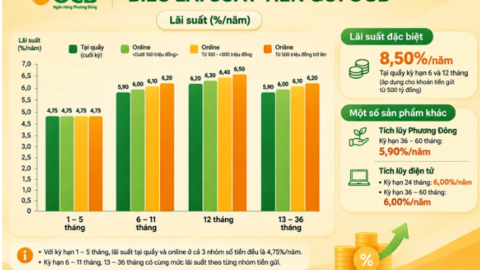
Thực tế, mặt bằng lãi suất trong nước đã chịu sức ép tăng trong phần lớn năm 2026. Trước yêu cầu hỗ trợ tăng trưởng, từ giữa tháng 10, Ngân hàng Nhà nước đã chỉ đạo các ngân hàng thương mại giảm lãi suất huy động đối với kỳ hạn từ 6 tháng trở lên, đồng thời tiết giảm chi phí để giảm lãi suất cho vay, tập trung vào các lĩnh vực ưu tiên và hoạt động sản xuất, kinh doanh.
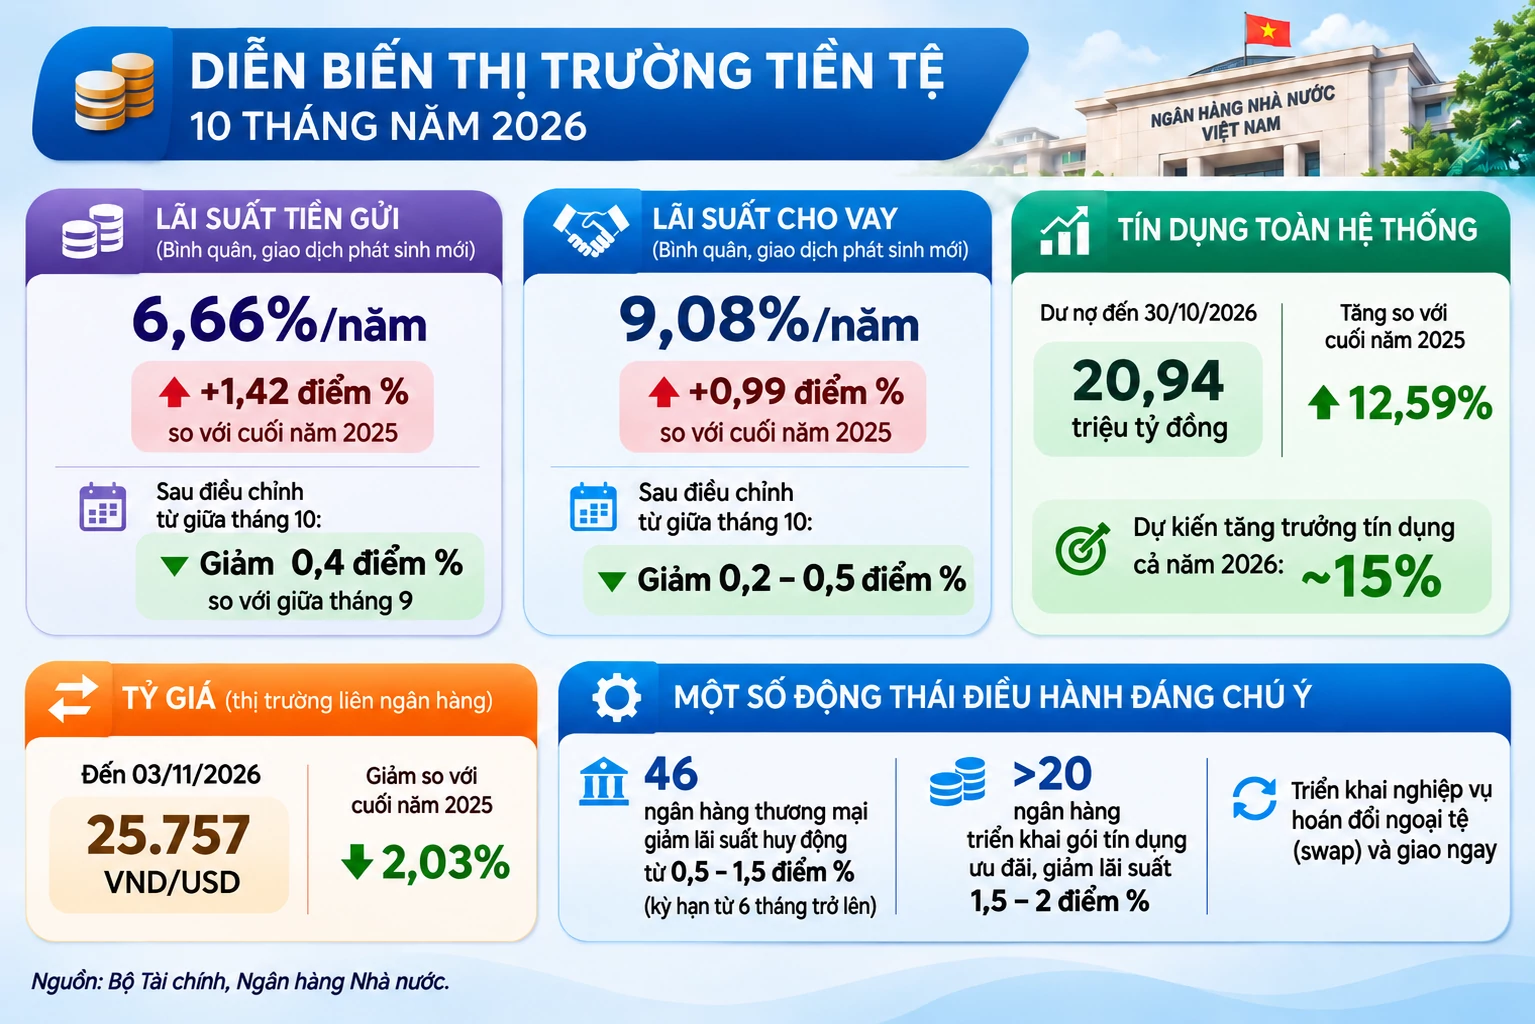 |
| Một số diễn biến đáng chú ý của chính sách tiền tệ trong 10 tháng năm 2026. |
Tuy vậy, khả năng giảm tiếp lãi suất còn phụ thuộc vào việc duy trì nguồn vốn của hệ thống ngân hàng. Nếu lãi suất tiền gửi giảm quá nhanh, dòng tiền có thể chuyển sang các kênh đầu tư khác, trong khi nhu cầu tín dụng phục vụ sản xuất, kinh doanh và đầu tư cuối năm tiếp tục gia tăng.
PGS.TS Nguyễn Thường Lạng, giảng viên cao cấp tại Viện Thương mại và Kinh tế quốc tế, Đại học Kinh tế Quốc dân cho rằng, việc giảm lãi suất cần thực hiện từng bước, tránh gây xáo trộn dòng tiền và ảnh hưởng đến thanh khoản ngân hàng. Nếu duy trì lãi suất cao quá lâu, doanh nghiệp khó nâng cao năng lực cạnh tranh, ảnh hưởng đến mục tiêu tăng trưởng 2 con số. Tuy nhiên, hạ lãi suất quá nhanh cũng có thể khiến dòng tiền chuyển sang các kênh đầu tư khác, làm gia tăng rủi ro đối với thị trường.
Sức ép thanh khoản là một trong những yếu tố khiến việc giảm lãi suất phải được tính toán thận trọng. Theo báo cáo cập nhật của Công ty Chứng khoán An Bình (ABS), nhu cầu vốn VND trên thị trường liên ngân hàng gia tăng trước giai đoạn cao điểm cuối năm, trong khi nguồn vốn được cung ứng qua nghiệp vụ thị trường mở (OMO) chủ yếu có kỳ hạn ngắn. Vì thế, việc bổ sung nguồn vốn VND có thời hạn dài hơn có thể hỗ trợ các ngân hàng chủ động cân đối thanh khoản, giảm áp lực tìm kiếm nguồn vốn thay thế và tạo thêm điều kiện ổn định lãi suất.
Sự thận trọng trong điều hành còn xuất phát từ những biến động khó dự báo của chính sách tiền tệ quốc tế. Sau đợt tăng lãi suất 0,25 điểm phần trăm trong tháng 9/2026, Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục duy trì mặt bằng lãi suất cao.
Theo PGS.TS Nguyễn Thường Lạng, nếu Fed tiếp tục tăng lãi suất, USD có thể mạnh lên, gây áp lực mất giá đối với VND. Khi đó, Việt Nam cần chuẩn bị các phương án ứng phó về lãi suất và tỷ giá, thay vì chỉ tập trung vào mục tiêu giảm chi phí vốn.
Dù vậy, thị trường ngoại hối trong nước vẫn có những yếu tố hỗ trợ. Theo Bộ Tài chính, sau giai đoạn biến động trong những tháng đầu năm, tỷ giá trên thị trường liên ngân hàng có xu hướng giảm từ đầu tháng 8. Đến ngày 3/11/2026, tỷ giá giao dịch quanh mức 25.757 VND/USD, giảm 2,03% so với cuối năm 2025.
Diễn biến này tạo điều kiện thuận lợi hơn cho việc hỗ trợ giảm lãi suất, nhưng chưa đồng nghĩa áp lực tỷ giá đã chấm dứt. Trong báo cáo tiền tệ gần đây, Công ty Chứng khoán MB (MBS) nhận định, USD vẫn có khả năng mạnh lên trong những tháng cuối năm do giá dầu duy trì ở mức cao và kỳ vọng Fed tiếp tục giữ lãi suất cao. Vì vậy, dư địa nới lỏng tiền tệ trong nước vẫn cần được xem xét cùng những biến động bên ngoài.
Phối hợp chính sách để hỗ trợ tăng trưởng, kiểm soát lạm phát
Ngân hàng Nhà nước đang phối hợp nhiều công cụ điều hành nhằm hỗ trợ thanh khoản hệ thống ngân hàng, đồng thời duy trì ổn định thị trường tiền tệ.
Một trong những biện pháp được triển khai đầu tháng 11 là nghiệp vụ hoán đổi ngoại tệ lấy đồng Việt Nam kỳ hạn 182 ngày, với quy mô tối đa 2 tỷ USD. Theo đó, Ngân hàng Nhà nước mua USD giao ngay từ các tổ chức tín dụng với tỷ giá 24.399 VND/USD, đồng thời cam kết bán lại lượng ngoại tệ tương ứng sau 182 ngày với tỷ giá 24.704 VND/USD. Ngày giá trị giao dịch là 9/11/2026.
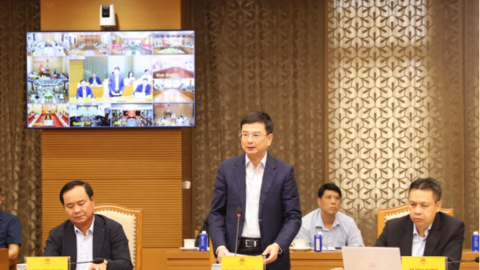
Tại cuộc họp Ban Chỉ đạo điều hành giá ngày 9/11, Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho biết, nguồn vốn dự kiến cung ứng qua nghiệp vụ này có quy mô gần 50.000 tỷ đồng, nhằm hỗ trợ thanh khoản cho các ngân hàng thương mại trong giai đoạn cuối năm, qua Tết Nguyên đán và thời gian sau đó.
Thông qua nghiệp vụ hoán đổi, cơ quan điều hành có thể bổ sung VND có kỳ hạn cho hệ thống ngân hàng, góp phần đáp ứng nhu cầu thanh khoản trong từng thời điểm, giảm áp lực tăng lãi suất trên thị trường tiền tệ mà không nhất thiết phải điều chỉnh các mức lãi suất điều hành.
Chỉ ít ngày sau khi triển khai nghiệp vụ hoán đổi ngoại tệ, Ngân hàng Nhà nước tiếp tục công bố phương án mua USD giao ngay với tỷ giá 25.500 VND/USD, bắt đầu từ ngày 11/11/2026, vào thứ Hai và thứ Tư hằng tuần.
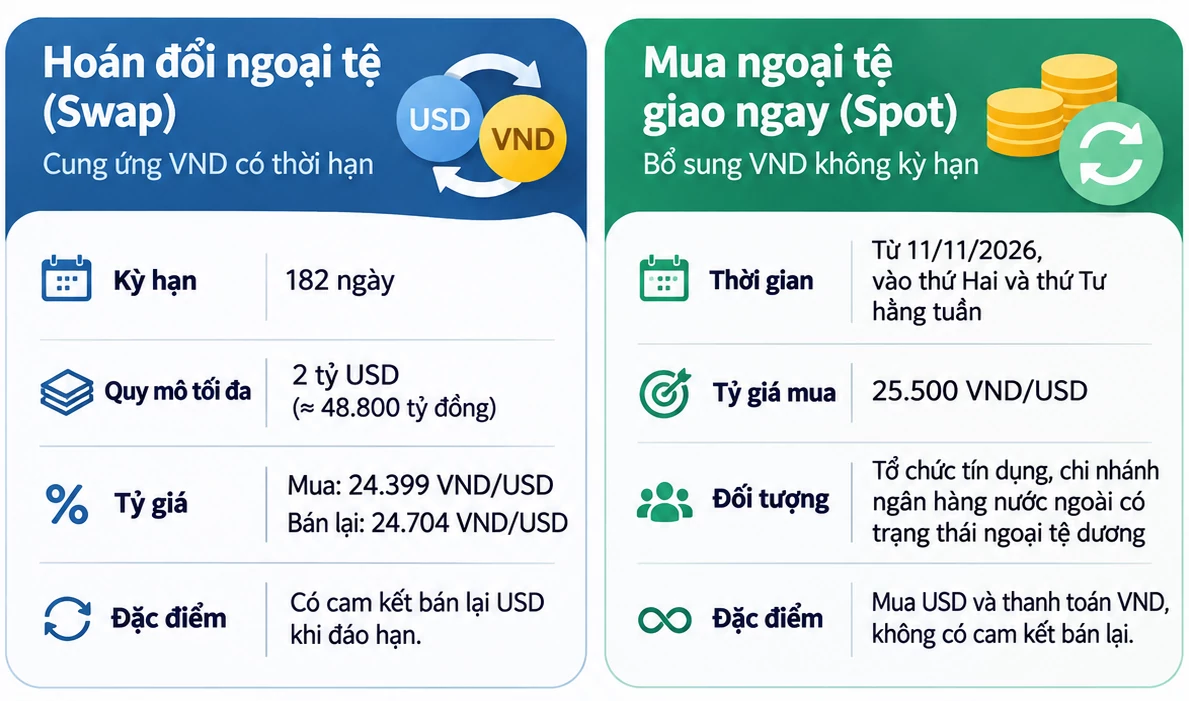 |
| Ngân hàng Nhà nước thực hiện các công cụ điều hành thị trường ngoại tệ. Thiết kế có sự hỗ trợ của AI. |
Tuy nhiên, ABS lưu ý, tác động đến lãi suất phụ thuộc vào quy mô thực hiện và nhu cầu vốn của hệ thống, không đồng nghĩa lãi suất cho vay sẽ giảm ngay. Vì vậy, việc hỗ trợ thanh khoản vẫn cần gắn với kiểm soát tăng trưởng tín dụng, ổn định tỷ giá và lạm phát.
Theo báo cáo của Bộ Tài chính, Ngân hàng Nhà nước dự kiến tăng trưởng tín dụng toàn hệ thống năm 2026 khoảng 15%, có điều chỉnh phù hợp với diễn biến thực tế. Đến ngày 30/10, dư nợ tín dụng đạt 20,94 triệu tỷ đồng, tăng 12,59% so với cuối năm 2025.
PGS.TS Nguyễn Thường Lạng cho rằng, duy trì tốc độ tăng trưởng tín dụng khoảng 15% là mức phù hợp để hỗ trợ tăng trưởng, nhưng không tạo ra sức ép nới lỏng tiền tệ quá lớn. Quan trọng hơn, nguồn vốn cần được ưu tiên cho nghiên cứu phát triển, công nghệ cao, chuyển đổi số, chuyển đổi xanh và năng lượng xanh, đồng thời hạn chế dòng vốn vào những lĩnh vực mang tính đầu cơ.
Theo các chuyên gia, những lĩnh vực có nhu cầu vốn dài hạn cũng cần mở rộng khả năng huy động từ thị trường trái phiếu, đầu tư tư nhân, đầu tư nước ngoài và các kênh tài chính khác, thay vì tiếp tục dồn phần lớn nhu cầu vốn lên hệ thống ngân hàng.
Việc giảm lãi suất cho vay còn phụ thuộc vào khả năng kiểm soát rủi ro của từng tổ chức tín dụng. Tại một tọa đàm về giảm lãi suất gần đây, TS. Nguyễn Tú Anh, Giám đốc Nghiên cứu Chính sách vĩ mô, Trường Đại học VinUni cho biết, ngoài chi phí vốn và vận hành, lãi suất cho vay còn bao gồm chi phí rủi ro và lợi nhuận kỳ vọng. Vì vậy, giảm lãi suất huy động không đồng nghĩa mọi khoản vay đều có thể giảm lãi suất tương ứng.
Những giới hạn trên cho thấy chính sách tiền tệ khó có thể một mình đáp ứng yêu cầu thúc đẩy tăng trưởng, mà cần có sự phối hợp với chính sách tài khóa. PGS.TS Nguyễn Thường Lạng cho rằng, nếu chính sách tài khóa được nới lỏng nhằm hỗ trợ tăng trưởng, nhưng chính sách tiền tệ lại thắt chặt quá mức, tác động của hai chính sách có thể hạn chế lẫn nhau. Việc giảm thuế, phí và tăng chi ngân sách sẽ khó phát huy đầy đủ hiệu quả nếu doanh nghiệp vẫn phải chịu chi phí vay vốn cao.
Do đó, cần có cách nhìn tổng thể để hài hòa hai chính sách, trong đó chính sách tiền tệ điều chỉnh giảm lãi suất ở mức phù hợp, còn chính sách tài khóa tiếp tục phát huy vai trò thông qua đầu tư công, giảm thuế và các biện pháp hỗ trợ sản xuất, kinh doanh.
Sự phối hợp này không chỉ nhằm hỗ trợ tăng trưởng, mà còn có ý nghĩa đối với kiểm soát lạm phát. Khi chi phí điện, xăng và một số đầu vào sản xuất đã được điều chỉnh giảm, hiệu quả kiểm soát lạm phát còn phụ thuộc vào khả năng chuyển những khoản tiết giảm này thành giá bán hàng hóa, dịch vụ trên thị trường.
Đây cũng là yêu cầu đặt ra đối với công tác điều hành giá trong những tháng cuối năm, từ bảo đảm nguồn cung, kiểm soát giá hàng thiết yếu đến giám sát việc thực hiện các biện pháp bình ổn tại từng địa phương.
(Còn nữa)