

ThS.Nguyễn Thị Thu Trang
Viện Nghiên cứu Kinh tế BIDV
Email: [email protected]
THỰC TRẠNG THỊ TRƯỜNG TÀI CHÍNH VIỆT NAM GIAI ĐOẠN 2025 ĐẾN THÁNG 8/2026
Mặt bằng lãi suất tăng dần từ cuối năm 2025 và neo ở mức cao do ảnh hưởng của xung đột địa chính trị, cạnh tranh chiến lược và biến động giá cả hàng hóa; dòng vốn tài chính có xu hướng dịch chuyển theo hướng chọn lọc hơn là đặc trưng nổi bật nhất của thị trường tài chính quốc tế trong giai đoạn 2025 đến tháng 8/2026. Tác động cộng hưởng của lãi suất cao và giá năng lượng biến động, áp lực lạm phát đã và đang hạn chế các quyết định đầu tư, mở rộng sản xuất kinh doanh, tiêu dùng, thương mại, nhất là tại các quốc gia có mức độ liên thông cao giữa các thị trường tài chính; thâm hụt ngân sách lớn và nợ công cao. Điểm sáng với các thị trường là triển vọng tăng trưởng kinh tế tích cực, nền tảng vĩ mô ổn định, đảm bảo mức chênh lệch lãi suất và lợi nhuận kỳ vọng trong đó có Việt Nam.
Với Việt Nam, sau giai đoạn tích lũy 2023-2024, thị trường tài chính đã có chuyển biến tích cực trong giai đoạn 2025 đến tháng 8/2026, hỗ trợ đà phục hồi và tăng trưởng của kinh tế dù vẫn tiềm ẩn rủi ro bất định, khó lường từ kinh tế tài chính thế giới và những thách thức mang tính cấu trúc trong lộ trình phát triển cân bằng, hiện đại, bền vững.
Kết quả đạt được
Thứ nhất, về hoàn thiện thể chế: Nhiều nghị định, thông tư hướng dẫn, cơ chế thí điểm được ban hành góp phần khắc phục hạn chế, điểm nghẽn, tạo hành lang an toàn, tăng cường tính minh bạch, củng cố niềm tin của nhà đầu tư, tạo nền tảng thu hút vốn đầu tư dài hạn, bền vững. Nổi bật là Luật Ngân hàng Nhà nước (NHNN), Luật Tổ chức tín dụng (TCTD), Luật Bảo hiểm tiền gửi sửa đổi; Quyết định số 1413/ QĐ-TTg ngày 27/7/2026 về cải cách thị trường tài chính gắn với tăng trưởng kinh tế 2 con số; Nghị định số 200/2026/NĐ-CP ngày 5/6/2026 quy định về chào bán, giao dịch trái phiếu doanh nghiệp (TPDN) riêng lẻ tại thị trường trong nước và chào bán TPDN ra thị trường quốc tế; Nghị quyết số 222/2025/QH15 ngày 27/6/2025 về Trung tâm tài chính quốc tế (IFC); Nghị quyết số 05/2025/NQ-CP ngày 09/9/2025 về triển khai thí điểm thị trường tài sản mã hóa; Quyết định số 2014/ QĐ-TTg ngày 2/9/2025 về Đề án nâng hạng thị trường chứng khoán (TTCK) Việt Nam; Quyết định số 3168/ QĐ-BTC ngày 12/9/2025 về tái cấu trúc nhà đầu tư và phát triển ngành quỹ đầu tư chứng khoán; Nghị định số 29/2026/NĐ-CP về sàn giao dịch carbon; Thông tư số 68/2024/TT-BTC về cơ chế giao dịch mới không yêu cầu ký quỹ 100% bằng tiền (cơ chế Non pre-funding) trên TTCK; Nghị định số 94/2025 về cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng…
Thứ hai, về sản phẩm hàng hóa và quy mô, chất lượng thị trường: Danh mục sản phẩm hàng hóa, dịch vụ tài chính ngày càng đa dạng, quy mô, chất lượng thị trường được nâng cao: hơn 400 mã cổ phiếu niêm yết trong đó có hơn 50 mã có vốn hóa trên 1 tỷ USD, chứng chỉ quỹ, chứng quyền có bảo đảm (CW), các công cụ phái sinh; gần 220 mã trái phiếu chính phủ (TPCP), 1.200 mã TPDN bao gồm trái phiếu xanh và bền vững; tín dụng xanh, các khoản vay liên kết bền vững, các sản phẩm bảo hiểm nhân thọ gắn với chăm sóc sức khỏe và dịch vụ tài chính cho người cao tuổi, bảo hiểm liên kết đầu tư hưu trí…
Theo Uỷ ban Chứng khoán Nhà nước (UBCKNN), vốn hóa thị trường cổ phiếu trong 8 tháng đầu năm 2026 đạt 424 tỷ USD, tương đương 82,6% GDP năm 2025, tăng 11,6% so với cuối năm 2025; tổng giá trị huy động vốn trên TTCK 8 tháng đầu năm 2026 ước đạt 460,8 nghìn tỷ đồng, tăng 12% so với cùng kỳ đã góp phần đáp ứng nhu cầu vốn cho mở rộng kinh doanh và tạo nguồn cung chất lượng, đa dạng cho thị trường. Theo Hiệp hội Thị trường Trái phiếu Việt Nam (VBMA), tổng giá trị phát hành TPDN trong 8 tháng đầu năm 2026 đạt gần 349 nghìn tỷ đồng, tăng 28% so với cùng kỳ, trong đó 84,8% là phát hành riêng lẻ với sự tham gia đa dạng các lĩnh vực như hạ tầng, năng lượng tái tạo, bán lẻ, logistics ngoài các lĩnh vực truyền thống như ngân hàng, bất động sản. Theo Bộ Tài chính, tổng doanh thu phí bảo hiểm toàn thị trường (gồm cả bảo hiểm nhân thọ và phi nhân thọ) trong 8 tháng đầu năm 2026 đạt khoảng 155,3 nghìn tỷ đồng, tăng 3,45% so với cùng kỳ (tương đương khoảng 2,5% GDP). Lượng vốn ngành bảo hiểm đầu tư trở lại nền kinh tế tiếp tục gia tăng đạt khoảng 1,03 triệu tỷ đồng, tăng 11,2% so với cùng kỳ. Theo Ngân hàng Nhà nước (NHNN), tăng trưởng tín dụng 8 tháng đầu năm 2026 đạt 10,24% so với cuối năm 2025 (đạt khoảng 20,5 triệu tỷ đồng), tập trung vào các lĩnh vực sản xuất kinh doanh, các lĩnh vực ưu tiên, động lực tăng trưởng kinh tế, các dự án trọng điểm quốc gia, dự án xanh… (chiếm 77,3% tổng dư nợ tín dụng toàn hệ thống)
Thứ ba, cơ sở nhà đầu tư: Tính đến cuối tháng 8/2026, số lượng tài khoản giao dịch chứng khoán của nhà đầu tư đạt kỷ lục 13,8 triệu tài khoản, tăng 16,9% so với cùng kỳ năm 2025, vượt mục tiêu đề ra tại Chiến lược phát triển TTCK đến năm 2030 (Quyết định số 1726/2023/QĐ-TTg). Nhà đầu tư trong nước mua ròng liên tiếp trong 8 tháng đầu năm 2026 với giá trị đạt 53,4 nghìn tỷ đồng (2,08 tỷ USD) giúp bù đắp lượng bán ròng của khối ngoại (3,54 tỷ USD trong 8T/2026); số lượng nhà đầu tư nắm giữ chứng chỉ quỹ tăng gấp 1,6 lần năm 2024.
Thứ tư, các định chế tài chính trung gian: Tính đến cuối tháng 8/2026, hệ thống định chế tài chính trung gian tăng trưởng mạnh cả về số lượng, quy mô và năng lực số hóa: 81 công ty chứng khoán (CTCK), 43 công ty quản lý quỹ; 141 quỹ đầu tư, gấp 3 lần năm 2019, bao gồm quỹ mở, quỹ hoán đổi danh mục, quỹ thành viên, quỹ hưu trí bổ sung tự nguyện... Vốn chủ sở hữu của CTCK năm 2025 tăng hơn 51,7% so với cùng kỳ; tổng giá trị tài sản do các quỹ đầu tư quản lý đạt gần 3,6 tỷ USD (tương đương 0,7% GDP); 93% DN đã và đang ứng dụng công nghệ vào nâng cao hiệu quả kinh doanh, đáp ứng nhu cầu của khách hàng.
Thứ năm, về hạ tầng thị trường: Hệ thống giao dịch mới (KRX và các nền tảng nâng cấp) đã vận hành tương đối ổn định giúp giải quyết triệt để bài toán nghẽn lệnh và tạo điều kiện cho sự phát triển của các sản phẩm tài chính hiện đại như giao dịch T+0, bán khống có kiểm soát. Cơ chế Đối tác bù trừ trung tâm (CCP) đang hoàn thiện cùng với việc tháo gỡ nút thắt về ký quỹ trước giao dịch (Pre-funding) sẽ mang lại hiệu ứng tích cực, đáp ứng tiêu chuẩn nâng hạng của FTSE Russell và tiêu chuẩn khắt khe hơn của MSCI đồng thời giúp nâng tầm hạ tầng thanh toán và quản trị rủi ro.
Thứ sáu, về quản lý giám sát, điều hành thị trường: Dư địa tài khóa tương đối thuận lợi và sự phối hợp nhịp nhàng giữa chính sách tiền tệ và chính sách tài khóa vừa giúp ổn định vĩ mô, kiểm soát lạm phát tốt đồng thời điều tiết liều lượng, thời điểm, kỳ hạn phát hành TPCP đáp ứng kịp thời nhu cầu vốn giải ngân đầu tư công. Nhờ ứng dụng dữ liệu lớn (Big Data), giám sát theo thời gian thực, rủi ro liên thông giữa ngân hàng - chứng khoán - bất động sản được theo dõi, cảnh báo kịp thời; các chế tài xử phạt được triển khai chặt chẽ, tăng tính minh bạch cho thị trường.
Thứ bảy, hội nhập tài chính: Thông tin TTCK Việt Nam đã được nâng hạng theo FTSE Russell lên thị trường mới nổi thứ cấp được công bố từ tháng 10/2025 và chính thức có hiệu lực từ ngày 21/09/2026. TP. Hồ Chí Minh được xếp hạng 84/120 thế giới về chỉ số trung tâm tài chính toàn cầu (GFCI), tăng mạnh 11 bậc so với năm 2025 cho thấy chuyển biến rõ nét vị thế của Việt Nam trên thị trường tài chính quốc tế. Sự công nhận của quốc tế đối với mức độ trưởng thành của TTCK Việt Nam về thể chế, hạ tầng, công nghệ, nguồn nhân lực và việc phát triển trung tâm tài chính quốc tế (IFC) không chỉ giúp cải thiện về chỉ số mà sẽ tạo nên chuyển biến về “chất”, nâng cao năng lực cạnh tranh tài chính của Việt Nam trong dài hạn. Nhờ động lực nâng hạng, hoạt động IPO sôi động trở lại sau giai đoạn trầm lắng 2019-2024. Theo Deloitte (6/2026), Việt Nam đóng góp 46% tổng vốn hóa IPO của khu vực ASEAN trong 6 tháng đầu năm 2026 (6,9 tỷ USD) với đa dạng các lĩnh vực bán lẻ, tài chính, hạ tầng, nông nghiệp, logistics…
Bên cạnh các kết quả đạt được, thị trường tài chính vẫn tiềm ẩn một số hạn chế, thách thức như: (i) Thể chế cho các mô hình tài chính mới vẫn chậm so với yêu cầu phát triển của thị trường; (ii) Quy mô thị trường còn nhỏ (quy mô dư nợ thị trường trái phiếu chỉ khoảng 30% GDP, thấp xa so với mức 70-100% GDP của nhiều nước ASEAN; trái phiếu xanh lưu hành chỉ chiếm 2,18% tổng giá trị giao dịch toàn thị trường; tín dụng xanh mới chiếm khoảng 4,2% tổng dư nợ toàn nền kinh tế; doanh thu phí bảo hiểm/GDP còn thấp so với khu vực (3,5%) và cả nước phát triển (7-10%); phí bảo hiểm bình quân/ người ở mức thấp); (iii) Mức độ phụ thuộc vào khu vực ngân hàng còn cao (chiếm tới 50% tổng quy mô vốn đầu tư xã hội; NHTM vẫn là nhà đầu tư chính trên thị trường TPCP với 70-80% giá trị phát hành TPCP); (iv) Dư địa giảm lãi suất cho vay thu hẹp, nhất là trong bối cảnh Fed và nhiều NHTW thế giới tăng hoặc duy trì lãi suất cao trước áp lực từ cú sốc năng lượng toàn cầu; các dấu hiệu rủi ro tài chính đang tích tụ. Chi phí huy động trái phiếu ở mức cao làm tăng áp lực trả lãi của Chính phủ và áp lực tài chính với DN; số lượng DN phát hành được xếp hạng tín nhiệm còn hạn chế; (v) Tỷ trọng, chất lượng nhà đầu tư cần tiếp tục cải thiện: Tỷ trọng của khối ngoại trên TTCK còn thấp (chỉ khoảng 11% trên thị trường cổ phiếu và 3,2% với TPCP). Nhà đầu tư cá nhân nhỏ lẻ chiếm đến hơn 80% khối lượng giao dịch toàn thị trường; dư nợ cho vay ký quỹ còn ở mức cao (khoảng 450 nghìn tỷ đồng vào cuối tháng 8/2026) tiềm ẩn rủi ro khi thị trường biến động.
TRIỂN VỌNG VÀ KỊCH BẢN THỊ TRƯỜNG TÀI CHÍNH VIỆT NAM NĂM 2026
Triển vọng
Một cách tổng quát, các cơ hội và yếu tố thuận lợi với thị trường tài chính vẫn chiếm ưu thế (đà tăng trưởng kinh tế cao hơn, hoàn thiện thể chế và cải cách tổng thể thị trường tài chính; động lực nâng hạng TTCK chính thức từ 21/9/2026 tăng niềm tin của nhà đầu tư quốc tế, tạo nền tảng cho dòng giải ngân mới từ các quỹ đầu tư hàng đầu quốc tế; hệ thống giao dịch mới vận hành ổn định, cơ chế đối tác bù trừ trung tâm (CCP), bỏ yêu cầu ký quỹ, thí điểm thị trường tài sản mã hóa; nâng tầm tiêu chuẩn kỹ thuật theo chuẩn quốc tế…) hỗ trợ đà tăng trưởng của thị trường tài chính Việt Nam trong giai đoạn 2026-2027. Theo Fiinpro, P/E của TTCK cuối tháng 8/2026 ở mức 12,4 lần, nếu loại trừ VinGroup thì mức P/E khoảng 10,6 lần là vùng định giá tương đối phù hợp với triển vọng tăng trưởng của các doanh nghiệp Việt Nam.
Tuy nhiên, các yếu tố áp lực thế giới và trong nước dự báo sẽ gia tăng (chính sách thuế quan khó lường của Mỹ; căng thẳng địa chính trị Trung Đông, lạm phát và lãi suất thế giới neo ở mức cao, quy mô thị trường vốn còn nhỏ; áp lực thanh khoản thường gia tăng vào chu kỳ cuối năm; sự thận trọng của dòng vốn ngoại…) tiếp tục tạo áp lực đối với lãi suất, chi phí vốn của doanh nghiệp cũng như đà phục hồi bền vững của thị trường tài chính Việt Nam trong năm 2026-2027.
Quyết định số 1413/QĐ-TTg là bước ngoặt quan trọng phát triển thị trường tài chính Việt Nam cân bằng, đồng bộ, hiện đại trình độ phát triển cao gắn với tăng trưởng kinh tế hai con số trong giai đoạn 2026-2030. Tuy nhiên, thực tiễn phát triển thị trường trong giai đoạn 2025 đến tháng 8/2026 còn bộc lộ những hạn chế về thể chế, quy mô thị trường, cơ sở nhà đầu tư; hạ tầng...; kết quả của một số chỉ tiêu còn thấp xa so với mục tiêu dài hạn 2030-2045. Bên cạnh đó là những rủi ro mới có thể phát sinh khi TTCK vận hành ở vị trí cao hơn, kết nối liên thông chặt chẽ hơn với thị trường tài chính quốc tế; nhiều chỉ tiêu mới bổ sung trong Quyết định số 1413/QĐ-TTg với mục tiêu kỳ vọng cao hơn. Vì vậy, đòi hỏi Việt Nam cần có sự linh hoạt trong phối hợp chính sách tài khóa và tiền tệ, huy động nguồn tài lực cho tăng trưởng 10% trở lên đồng thời nâng cao hiệu quả, sự minh bạch, chuyên nghiệp của thị trường tài chính.
Dự báo kịch bản thị trường tài chính Việt Nam 2026-2027
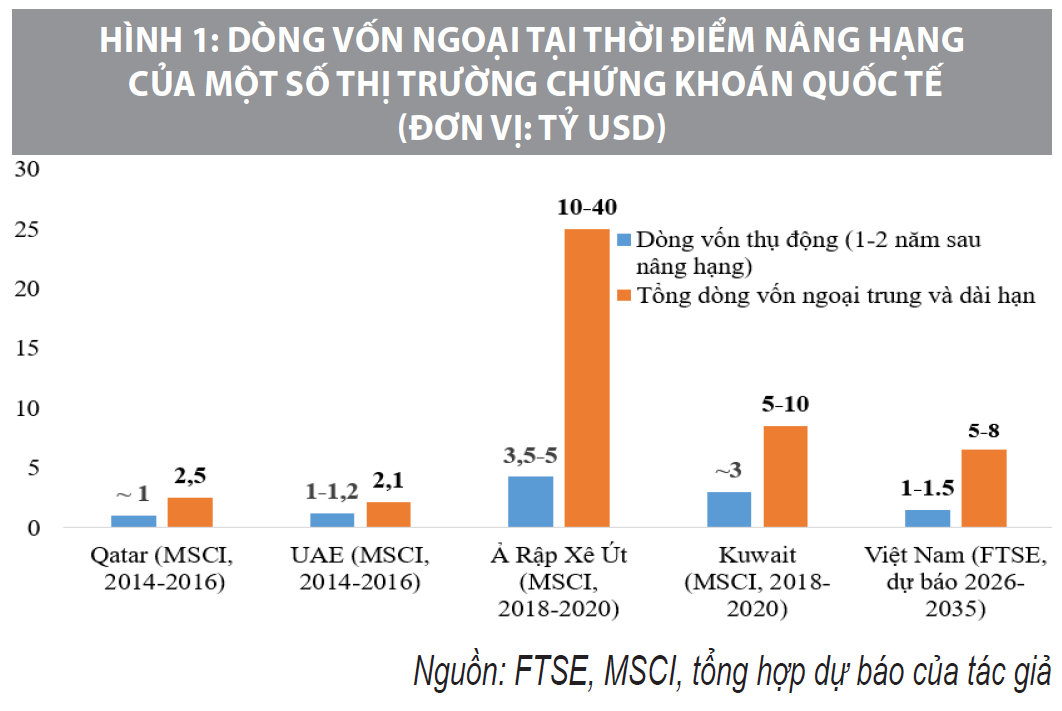
Với kịch bản cơ sở, bối cảnh vĩ mô khá thuận lợi (tăng trưởng GDP dự báo ở mức 9 - 9,2%, lạm phát ở mức 4,3-4,6%, xoay quanh mục tiêu 4,5%; tỷ giá USD/ VND biến động/tăng không quá 1,5%). Các giải pháp cải cách thị trường tài chính theo Quyết định số 1413/QĐ- TTg ngày 27/7/2026 được thực hiện đồng bộ, hiệu quả. Mặc dù kênh tín dụng vẫn là kênh cung ứng vốn chủ yếu (chiếm khoảng 52% tổng quy mô vốn đầu tư toàn xã hội) song thị trường vốn dự báo sẽ khởi sắc năm 2026-2027, tâm lý đầu tư tài chính có nhiều dấu hiệu tích cực với cú huých nâng hạng TTCK. Tổng giá trị huy động vốn qua TTCK của doanh nghiệp ước đạt 700 - 900 nghìn tỷ đồng (27-35 tỷ USD); vốn hóa thị trường cổ phiếu có thể đạt 86-90% GDP; dư nợ thị trường trái phiếu có thể đạt mức 31-33% GDP. Dự báo tăng trưởng lợi nhuận của DN niêm yết có thể đạt 18-20%, ước tính lượng vốn thụ động có thể đạt khoảng 1-1,5 tỷ USD trong giai đoạn 2026-2027/(tương tự một số thị trường quốc tế); khối ngoại chuyển dần từ bán ròng sang cân bằng và có thể mua ròng nhẹ. Doanh thu thị trường bảo hiểm dự báo sẽ tăng 6-8%; quy mô doanh thu ngành bảo hiểm có thể đạt 2,3-2,5% GDP; quy mô đầu tư trở lại nền kinh tế của ngành bảo hiểm có thể đạt 13-15%; tỷ lệ dân số tham gia bảo hiểm nhân thọ ở mức 12-13%.
Với kịch bản tích cực, bối cảnh vĩ mô rất thuận lợi (tăng trưởng GDP có thể đạt 9,5-10% hoặc cao hơn tiệm cận mục tiêu tăng trưởng 10% trở lên; tỷ giá USD/VND ổn định, tăng bình quân không quá 1%; thị trường tài chính thế giới ổn định hơn). Các giải pháp cải cách thị trường tài chính được thực hiện đồng bộ đạt hiệu quả cao; dòng vốn tài chính quốc tế tăng mạnh vào các thị trường mới nổi nhờ sự minh bạch, chuyên nghiệp và nền tảng bền vững. Mức độ phụ thuộc vào tín dụng ngân hàng thấp hơn kịch bản cơ sở (tín dụng chiếm khoảng 48-50% tổng quy mô vốn toàn đầu tư toàn xã hội) song tổng giá trị huy động vốn qua TTCK của doanh nghiệp ước đạt 36-38 tỷ USD. TTCK dự báo đạt mức tăng trưởng 25-30% cùng với đà tăng trưởng mạnh mẽ của DN niêm yết (21-25%); vốn hóa thị trường cổ phiếu có thể đạt 90-93% GDP đồng thời có sự chuyển biến về chất như cải thiện về số lượng và chất lượng hàng hóa niêm yết; chất lượng nhà đầu tư, tăng trưởng đồng đều hơn ở các nhóm cổ phiếu. Quy mô giải ngân thụ động và chủ động của các quỹ đầu tư dự báo có thể đạt 2-3 tỷ USD trong 2026-2027 (có thể cao hơn nếu được nâng hạng theo MSCI); khối ngoại duy trì trạng thái mua ròng và nâng tỷ trọng giao dịch lên 13-15%; dư nợ thị trường trái phiếu có thể đạt mức 33-35% GDP. Doanh thu thị trường bảo hiểm dự báo sẽ tăng 8-10%; quy mô doanh thu ngành bảo hiểm có thể đạt 2,5-3% GDP; tỷ lệ dân số tham gia bảo hiểm nhân thọ tăng tích cực, có thể đạt mức 13-15%.
Với kịch bản tiêu cực, bối cảnh vĩ mô kém thuận lợi hơn. Tăng trưởng vẫn phụ thuộc nhiều vào kênh tín dụng (chiếm tới 54-55%) trong khi các giải pháp cải cách thị trường tài chính chưa đạt mục tiêu, kỳ vọng; khối ngoại vẫn bán ròng trong xu thế dòng vốn tài chính thế giới rút mạnh khỏi các thị trường mới nổi; dòng vốn trong nước khó mở rộng trong điều kiện lãi suất cao, tiết kiệm giảm thấp hơn đầu tư. TTCK đi ngang hoặc sụt giảm (tương tự tình trạng đã xảy ra tại một số thị trường thế giới sau khi nâng hạng như Dubai, Qatar, Pakistan, Kuwait...) khi Cơ chế Đối tác bù trừ trung tâm (CCP) chưa vận hành đúng tiến độ; chất lượng nhà đầu tư chưa cải thiện rõ nét. Đây là kịch bản có xác suất xảy ra rất thấp song vẫn cần tính đến trong bối cảnh bất định tài chính còn ở mức cao.
BẢNG 1: DỰ BÁO MỘT SỐ CHỈ TIÊU PHÁT TRIỂN THỊ TRƯỜNG TÀI CHÍNH VIỆT NAM NĂM 2026-2027 VÀ MỤC TIÊU ĐẾN NĂM 2030 VÀ ĐẾN NĂM 2045 | |||
STT | Chỉ tiêu | Dự báo 2026-2027 | Mục tiêu (đến năm 2030 và/hoặc đến 2045) |
1 | Tổng giá trị huy động vốn qua TTCK của doanh nghiệp | 700 - 1000 nghìn tỷ đồng (27-38 tỷ USD) | Đạt 5,4 triệu tỷ đồng (đến 2030) |
2 | Quy mô vốn hóa thị trường cổ phiếu (tỷ USD, % GDP) | 450 - 550 tỷ USD (86-93% GDP) | 120% GDP (năm 2045) |
3 | Quy mô dư nợ thị trường trái phiếu (% GDP) | 31 - 35 | 58 % (2030); 60% (2045) |
4 | Tổng giá trị tài sản ròng của các quỹ đầu tư chứng khoán (% GDP) | 0,9-1,2 | 5% đến năm 2030 |
5 | Tốc độ tăng trưởng doanh thu bảo hiểm (%) | 6 - 8 | 6-8%/năm (2030-2045) |
6 | Quy mô doanh thu ngành bảo hiểm so với GDP (%) | 2,3 - 3 | 3,3-3,5% (đến 2030) |
7 | Tỷ lệ dân số tham gia bảo hiểm nhân thọ (%) | 12 - 15 | 20% |
Nguồn: Dự báo của tác giả (theo kịch bản cơ sở và tích cực), Quyết định 1413/ QĐ-TTg ngày 27/7/2026, Quyết định số 1726/QĐ-TTg ngày 29/12/2023; Quyết định số 07/QĐ-TTg ngày 05/01/2023; Quyết định số 928/QĐ-TTg ngày 25/5/2026
MỘT SỐ KHUYẾN NGHỊ
Để phát triển thị trường tài chính đồng bộ, hiệu quả và bền vững, khắc phục điểm nghẽn, hạn chế, đáp ứng nhu cầu vốn lớn cho tăng trưởng cao và phát triển bền vững, nghiên cứu đề xuất 05 khuyến nghị trọng tâm:
Một là, hoàn thiện pháp lý, mở rộng không gian cho thị trường tài chính: Cần sớm ban hành Luật Chứng khoán sửa đổi nhằm đẩy mạnh chuyển đổi số, giao dịch điện tử, cơ chế sandbox, bảo vệ quyền lợi nhà đầu tư, đồng bộ với Luật Doanh nghiệp, Luật Các TCTD, Luật Đất đai…; trong dài hạn 2027-2030, hoàn thiện Luật Tài sản số, Luật Tài sản mã hóa, Luật Tín chỉ carbon; các quy định liên quan đến tổ chức và hoạt động của công ty quản lý quỹ, quỹ đầu tư; tiếp tục nới room khối ngoại theo lộ trình.
Hai là, nâng cao chất lượng hàng hóa và gia tăng quy mô thị trường tài chính: Hỗ trợ các DN IPO đáp ứng những yêu cầu cao hơn về minh bạch thông tin, quản trị DN, tiêu chuẩn ESG và phát triển bền vững, công bố thông tin bằng tiếng Anh; nghiên cứu phát triển thị trường giao dịch chuyên biệt cho các DN khởi nghiệp; vận hành chính thức thị trường carbon, trung tâm tài chính quốc tế (IFC), tài sản mã hóa nhằm thu hút các định chế tài chính toàn cầu đặt trụ sở, tăng dòng vốn đầu tư gián tiếp (FII); phát triển trái phiếu xanh lam, trái phiếu chuyển đổi; các sản phẩm phái sinh (hợp đồng tương lai VN100, hợp đồng tương lai TPCP…) phù hợp với nhu cầu đầu tư dài hạn; thực hiện quy định bắt buộc định giá xếp hạng tín nhiệm đối với các DN phát hành trái phiếu quy mô lớn hoặc phát hành ra công chúng nhằm nâng cao chất lượng, tính minh bạch, hạn chế rủi ro.…
Ba là, phát triển các định chế tài chính trung gian: Các NHTM chú trọng đảm bảo các tỷ lệ an toàn, tiệm cận chuẩn Basel III; các CTCK, ngân hàng lưu ký chú trọng tăng cường năng lực tài chính, công nghệ, nhân lực để có thể trở thành thành viên của Cơ chế Đối tác bù trừ trung tâm (CCP); chủ động nghiên cứu tham gia các thị trường mới, sản phẩm mới như tài sản mã hóa, thị trường carbon, quản lý quỹ đầu tư…; mở rộng danh mục đầu tư của các công ty bảo hiểm vào trái phiếu hạ tầng, quỹ đầu tư tín thác BĐS, thị trường phái sinh…
Bốn là, hiện đại hóa hạ tầng và công nghệ: Vận hành Cơ chế Đối tác bù trừ trung tâm (CCP) theo đúng lộ trình vào đầu năm 2027 gắn với tối ưu hệ thống KRX, các giải pháp giao dịch tiên tiến như giao dịch trong ngày (T+0), bán khống có kiểm soát (short-selling) và các điều kiện kỹ thuật, hạ tầng để tiếp tục đáp ứng tiêu chuẩn nâng hạng theo MSCI (phấn đấu hoàn thành trước năm 2030); tăng cường ứng dụng công nghệ trong dự báo, cảnh báo sớm, dự báo kịp thời xu hướng dòng vốn đầu tư và ngăn chặn kịp thời các hành vi vi phạm, gian lận trên thị trường.
Năm là, phát triển nguồn nhân lực và nâng cao chất lượng nhà đầu tư: Thường xuyên tuyên truyền, phổ cập kiến thức tài chính cho nhà đầu tư, tích hợp giáo dục tài chính cá nhân vào chương trình giáo dục trung học, đại học. Tăng tỷ trọng nhà đầu tư tổ chức và nhà đầu tư chuyên nghiệp nhằm cung cấp vốn trung dài hạn tốt hơn cho thị trường; khuyến khích nhà đầu tư cá nhân đầu tư thông qua các quỹ mở, quỹ ETF, quỹ hưu trí tự nguyện. Xây dựng đề án phát triển nguồn nhân lực tài chính đẩy mạnh đào tạo các chứng chỉ chuyên môn quốc tế (CFA, FRM, CMT) nhằm nâng cao năng lực quản lý danh mục đầu tư, phân tích rủi ro và chiến lược đầu tư dài hạn, bền vững.
Tài liệu tham khảo:
- AMRO. (2026). Annual consultation report Vietnam - 2026. ASEAN+3 Macroeconomic Research Office.
- Bộ Tài chính. (2025). Quyết định số 3168/QĐ-BTC về tái cấu trúc nhà đầu tư và phát triển ngành quỹ đầu tư chứng khoán.
- Chính phủ. (2025). Nghị quyết số 05/2025/NQ-CP về triển khai thí điểm thị trường tài sản mã hóa.
- Chính phủ. (2026). Nghị định số 200/2026/NĐ-CP quy định về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ tại thị trường trong nước và chào bán ra thị trường quốc tế.
- Deloitte. (2026). Southeast Asia IPO market report - First half of 2026.
- FiinGroup. (2026). Báo cáo định giá P/E và dữ liệu thị trường chứng khoán Việt Nam (FiinPro).
- FiinRatings. (2026). Vietnam Green bond market: 2025 Review and outlook.
- FTSE Russell. (2026). Tài liệu Hội nghị “Việt Nam chính thức tham gia vào rổ chỉ số toàn cầu - FTSE Russell Global Equity Index Series” (FTSE GEIS).
- Ngân hàng Nhà nước Việt Nam. (2026). Báo cáo tình hình tăng trưởng tín dụng và hoạt động ngân hàng 8 tháng đầu năm 2026.
- Quốc hội. (2025). Nghị quyết số 222/2025/QH15 về Trung tâm tài chính quốc tế (IFC).
- Tạp chí Diễn đàn Doanh nghiệp. (2026). Toàn cảnh thị trường tài chính xanh Việt Nam: Bước tiến sau 5 năm.
- Thủ tướng Chính phủ. (2023). Quyết định số 1726/QĐ-TTg phê duyệt Chiến lược phát triển thị trường chứng khoán đến năm 2030.
- Thủ tướng Chính phủ. (2025). Quyết định số 2014/QĐ-TTg về Đề án nâng hạng thị trường chứng khoán Việt Nam.
- Thủ tướng Chính phủ. (2026). Quyết định số 1413/QĐ-TTg về Đề án cải cách tổng thể thị trường tài chính Việt Nam gắn với thực hiện mục tiêu tăng trưởng cao, liên tục đến năm 2045.
- Ủy ban Chứng khoán Nhà nước. (2026). Báo cáo quy mô vốn hóa và tình hình huy động vốn trên thị trường chứng khoán 8 tháng đầu năm 2026.
- VAFIE. (2026). Kỷ yếu Hội thảo “Giải pháp phát triển đồng bộ thị trường vốn”.
- VBMA. (2026). Báo cáo thị trường trái phiếu doanh nghiệp Việt Nam 8 tháng đầu năm 2026.
- Z/Yen, CDI, & Long Finance. (2026). Global Financial Centres Index 40 report (GFCI 40). https://www.longfinance.net/ media/documents/GFCI_40_Report_2026.09.16_v1.2.pdf.
| Bài đã đăng trên Tạp chí Kinh tế - Tài chính bản in kỳ 1 tháng 10/2026 |