

 |
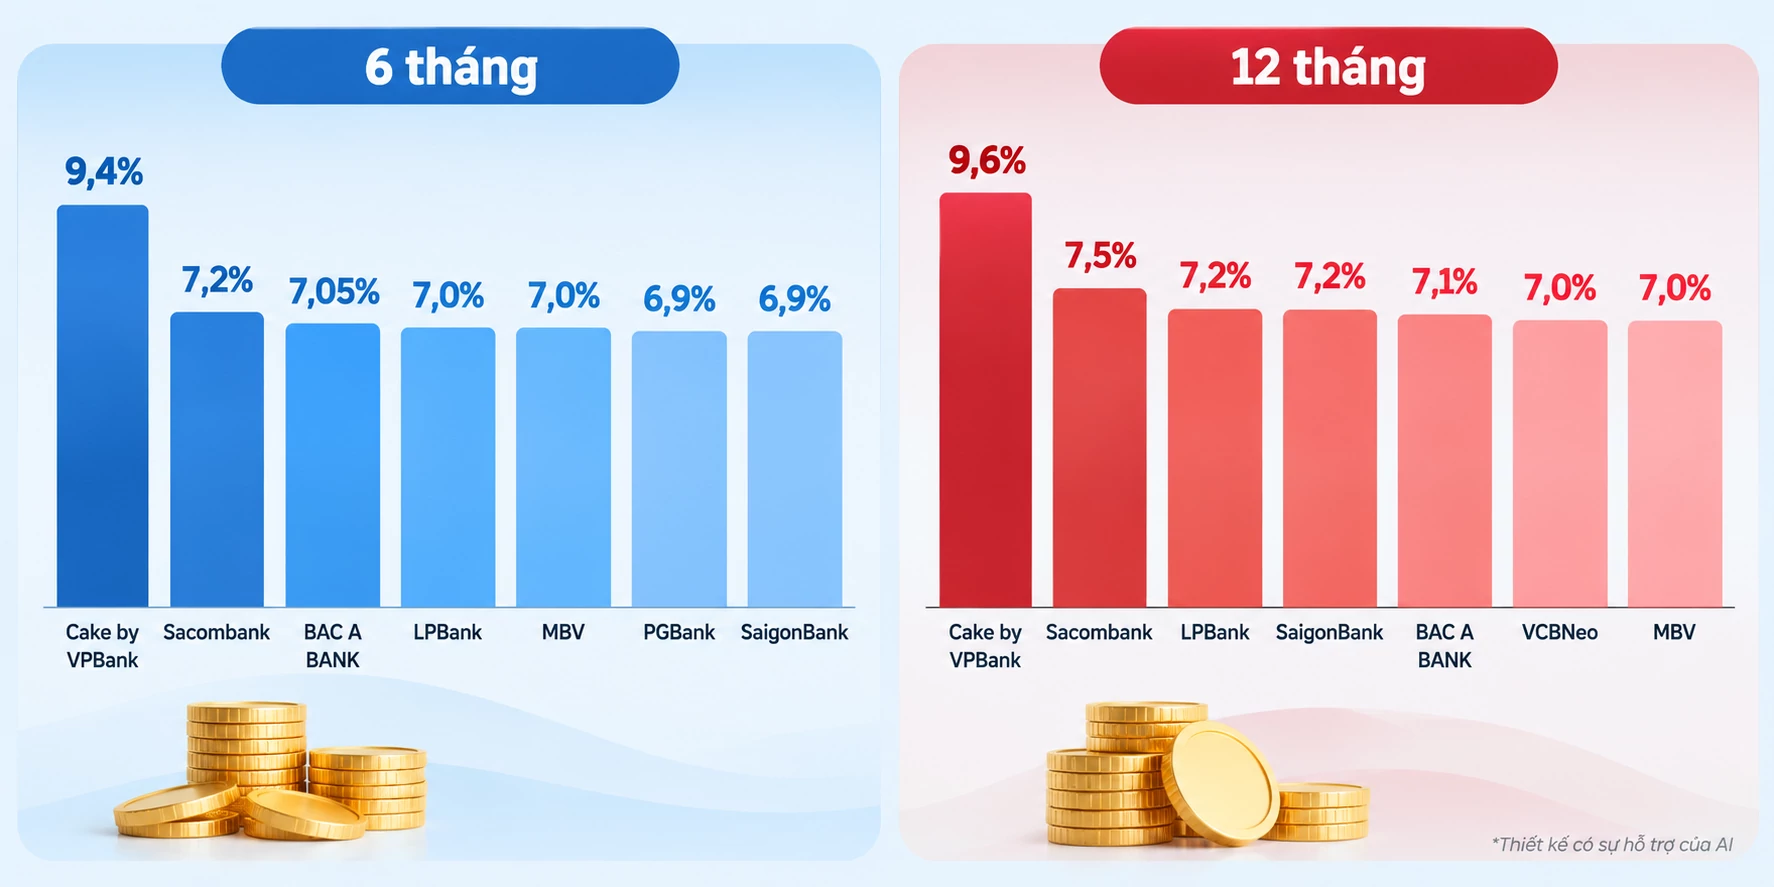
| Lãi suất kỳ hạn 6 tháng và 12 tháng tại một số ngân hàng. |
Kỳ hạn 6 - 12 tháng tập trung nhiều mức lãi suất cao
Khảo sát biểu lãi suất đầu tháng 10/2026 cho thấy khoảng cách giữa các kỳ hạn ngắn và trung – dài hạn vẫn khá lớn.
Ở kỳ hạn 3 tháng, mức cao nhất phổ biến là 4,75%/năm, xuất hiện tại nhiều ngân hàng như BAC A BANK, MBV, PGBank, OCB, BVBank, SaigonBank, Cake by VPBank, Sacombank, MSB, TPBank, VCBNeo, VPBank và BIDV.
Trong khi đó, nhóm ngân hàng quốc doanh có mức thấp hơn, với Agribank 2,9%/năm, Vietcombank và VietinBank cùng 2,4%/năm.
Từ kỳ hạn 6 tháng, mặt bằng lãi suất bắt đầu thay đổi đáng kể. Nếu không tính các chương trình cộng thêm, Sacombank đang ở mức 7,2%/năm, BAC A BANK 7,05%/năm; VCBNeo, LPBank và MBV cùng 7%/năm. PGBank, SaigonBank và VPBank cùng niêm yết 6,9%/năm.
Khoảng cách càng lớn ở kỳ hạn 12 tháng. Sacombank niêm yết 7,5%/năm, LPBank và SaigonBank 7,2%/năm, BAC A BANK 7,1%/năm. VCBNeo, MBV, PGBank và VIB cùng ở mức 7%/năm. BIDV đạt 6,8%/năm, trong khi Vietcombank, VietinBank và Agribank cùng ở mức 5,9%/năm.
Như vậy, riêng trong nhóm lãi suất niêm yết thông thường, chênh lệch giữa một số ngân hàng ở kỳ hạn 12 tháng đã lên tới khoảng 1,6 điểm phần trăm.
Với cùng khoản tiền 500 triệu đồng và giả định nhận lãi cuối kỳ, mức 7,5%/năm tương ứng khoảng 37,5 triệu đồng tiền lãi sau một năm, trong khi mức 5,9%/năm tương ứng khoảng 29,5 triệu đồng – chênh khoảng 8 triệu đồng.
Tuy vậy, kéo dài kỳ hạn chưa chắc đồng nghĩa lãi suất cao hơn. Sacombank đang niêm yết 7,8%/năm cho kỳ hạn 24 tháng, cao nhất trong bảng khảo sát; Cake by VPBank 7,4%/năm; LPBank 7,2%/năm; VCBNeo, MBV và MBBank cùng 7%/năm.
Tuy nhiên, một số ngân hàng lại có lãi suất 24 tháng thấp hơn 12 tháng. Đây là yếu tố người gửi tiền cần cân nhắc nếu phải đánh đổi khả năng sử dụng vốn để đổi lấy kỳ hạn dài.
Ngoài biểu niêm yết, cuộc cạnh tranh tiền gửi đầu tháng 10 còn diễn ra qua các chương trình cộng thêm lãi suất.
Cake by VPBank đang niêm yết 7,2%/năm cho kỳ hạn 6 - 9 tháng và 7,4%/năm cho kỳ hạn 10 - 24 tháng. Trong chương trình kéo dài đến hết ngày 31/10, một số nhóm khách hàng đáp ứng điều kiện được cộng thêm tối đa 2,2%/năm.
Theo đó, với kỳ hạn 10 - 13 tháng, mức hưởng có thể đạt tương đương 9,6%/năm. Cake hiện công bố ba nhóm ưu đãi liên quan đến khách hàng mới, khách hàng gia hạn và một số khách hàng đủ điều kiện theo chương trình.
Techcombank cũng đang có chương trình cộng thêm lãi suất cho tiền gửi Phát Lộc Online và Tiền gửi Rút gốc linh hoạt Online kỳ hạn 6 và 12 tháng. Khoản gửi dưới 500 triệu đồng được cộng 1,5%/năm, còn từ 500 triệu đồng trở lên được cộng 1,8%/năm. Chương trình kéo dài đến ngày 6/10.
Chứng chỉ tiền gửi cạnh tranh với tiết kiệm
Một kênh khác đáng chú ý khi bước sang tháng 10 là chứng chỉ tiền gửi. Khác biệt về lãi suất giữa sản phẩm này với tiết kiệm thông thường hiện khá rõ tại một số ngân hàng.
Theo thông tin cập nhật mới nhất, một số ngân hàng thương mại cổ phần có sản phẩm chứng chỉ tiền gửi với mức hưởng lên tới 9,4%/năm. Trong nhóm ngân hàng quốc doanh, mức cao nhất được ghi nhận ở khoảng 7,4 - 7,5%/năm.
Tại Vietcombank, chứng chỉ tiền gửi kỳ hạn 6 tháng được niêm yết 7,5%/năm. Trong khi đó, biểu tiết kiệm thông thường kỳ hạn 6 tháng trong bảng khảo sát chỉ ở mức 3,5%/năm. Chênh lệch giữa hai sản phẩm lên tới 4 điểm phần trăm.
BIDV có dải kỳ hạn rộng hơn. Chứng chỉ tiền gửi kỳ hạn 6 - 11 tháng và 13 - 60 tháng ở mức 7,2%/năm, còn kỳ hạn 12 tháng đạt 7,4%/năm...
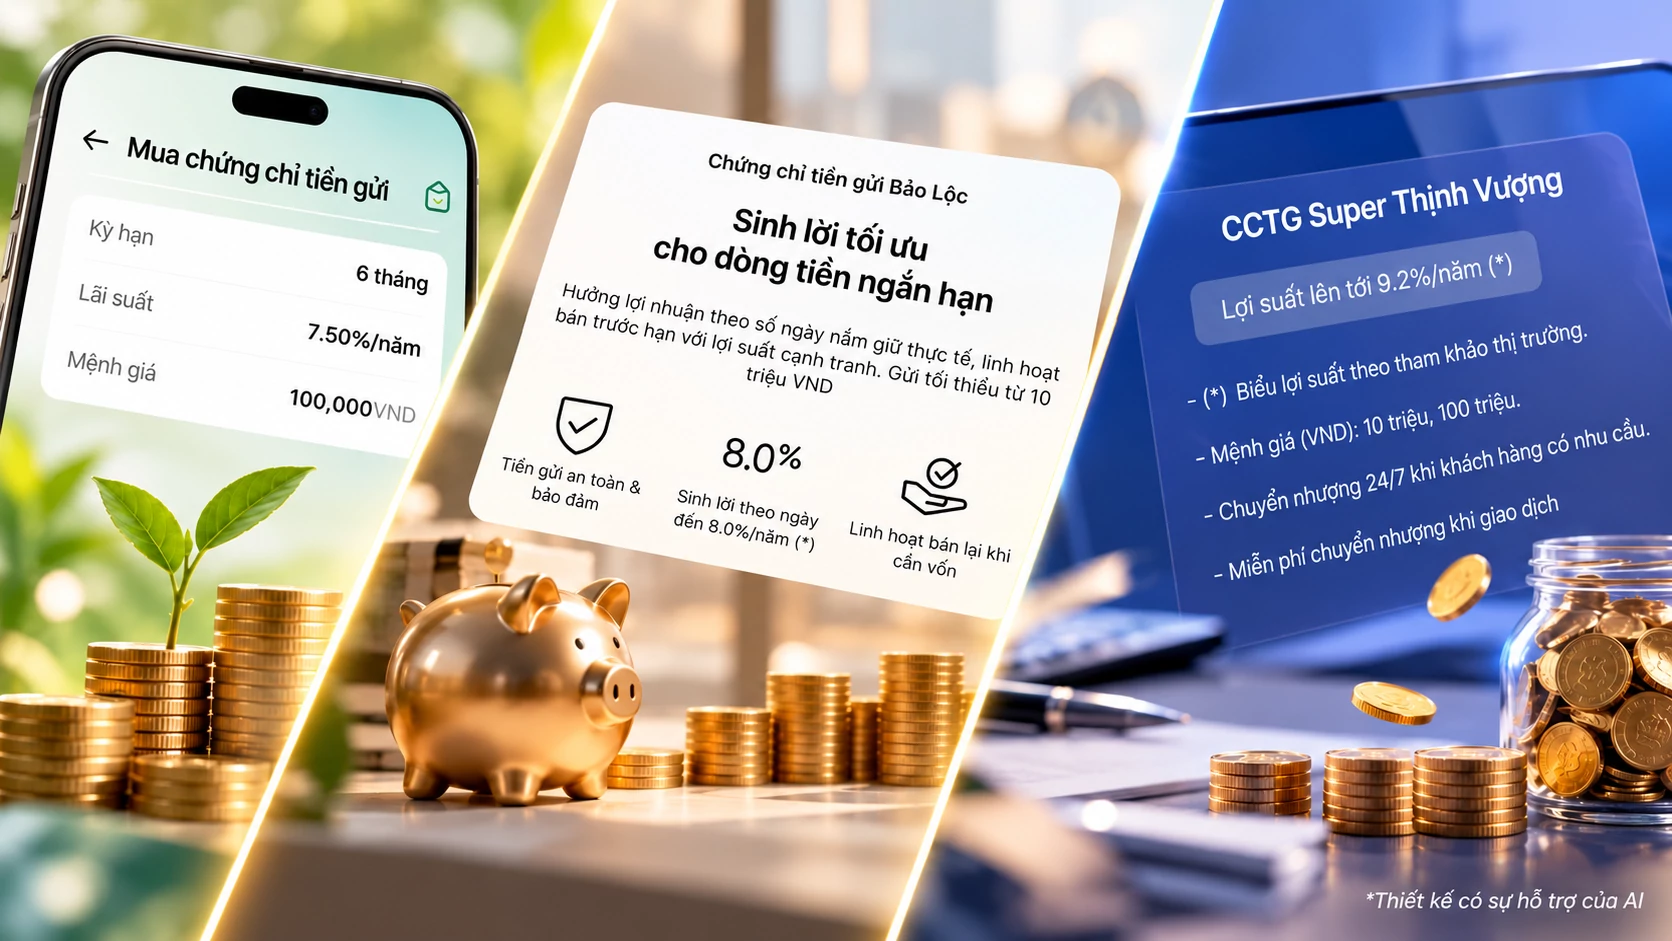 |
| Chứng chỉ tiền gửi được các ngân hàng quảng cáo với lãi suất cao. |
Bên cạnh cạnh tranh bằng lãi suất, các ngân hàng cũng đang tăng quyền lợi ngoài lãi. IVB triển khai chương trình giới thiệu khách hàng gửi tiền mới đến hết ngày 31/12/2026. Với khách hàng cá nhân, người giới thiệu và người được giới thiệu đủ điều kiện mỗi bên nhận voucher 1 triệu đồng; với khách hàng doanh nghiệp là 5 triệu đồng mỗi bên. Tổng giá trị thưởng tối đa 10 triệu đồng/khách hàng/quý.
Sacombank lại áp dụng hình thức quay số cho khách hàng gửi tiết kiệm tại quầy đủ điều kiện, với tổng giá trị giải thưởng hơn 9 tỷ đồng, trong đó giải đặc biệt là căn hộ trị giá 2 tỷ đồng.
Điều này cho thấy cạnh tranh huy động đầu tháng 10 không chỉ nằm ở con số trên biểu lãi suất. Lãi suất cộng thêm, chứng chỉ tiền gửi, voucher và chương trình dự thưởng đang được các ngân hàng sử dụng song song để gia tăng sức hút với nguồn tiền nhàn rỗi.
Dù các chương trình ưu đãi liên tục xuất hiện, triển vọng chung của lãi suất những tháng cuối năm vẫn nghiêng về khả năng duy trì ở vùng hiện tại hơn là giảm nhanh.
VNDirect mới đây điều chỉnh kỳ vọng theo hướng thận trọng hơn, cho rằng mặt bằng lãi suất có thể chỉ hạ nhiệt rõ nét từ đầu năm 2027. Trước đó, đơn vị này từng kỳ vọng lãi suất giảm dần từ quý IV/2026 khi các biện pháp hỗ trợ thanh khoản phát huy hiệu quả. Sự thay đổi dự báo diễn ra sau khi Fed tăng lãi suất thêm 25 điểm cơ bản trong tháng 9.
VCBS cũng dự báo mặt bằng lãi suất huy động duy trì quanh vùng hiện tại nhằm đáp ứng nhu cầu vốn khi tín dụng tăng tốc vào cuối năm và bảo đảm cân đối thanh khoản.
Áp lực huy động vốn được dự báo chưa sớm hạ nhiệt khi nhu cầu tín dụng tăng, trong khi nhiều ngân hàng phải chuẩn bị nguồn lực cho các khoản tài trợ và giải ngân dự án quy mô lớn. Trong bối cảnh đó, việc một số ngân hàng nâng lãi suất để tăng nguồn vốn đầu vào có thể tạo thêm áp lực cạnh tranh lên mặt bằng huy động.
Tuy nhiên, người gửi tiền cần thận trọng với những mức lãi suất cao được giới thiệu qua nhân viên hoặc các kênh không chính thức. Mức lãi suất và điều kiện áp dụng nên được đối chiếu trực tiếp trên ứng dụng, website, hợp đồng hoặc sổ tiết kiệm do ngân hàng phát hành.
Với tiền gửi trực tuyến, khách hàng chỉ nên sử dụng ứng dụng chính thức của ngân hàng, tuyệt đối không cung cấp mã OTP và không chuyển tiền vào tài khoản cá nhân theo hướng dẫn của người tự nhận là nhân viên ngân hàng.
* Lãi suất nêu trong bài là mức tham khảo tại thời điểm khảo sát; mức áp dụng thực tế có thể thay đổi tùy sản phẩm, phương thức gửi tiền và điều kiện của từng ngân hàng.


