

 |
| Phối cảnh đường nối Sân bay Gia Bình. |
Dòng vốn ngân hàng hướng mạnh vào các dự án lớn
Dòng vốn cho các dự án hạ tầng, đô thị và các động lực tăng trưởng trở thành điểm đáng chú ý trong tuần qua, khi hàng loạt ngân hàng công bố kế hoạch thu xếp, tài trợ vốn cho các dự án quy mô lớn tại Hà Nội.
Tại Hội nghị “Giải pháp khơi thông nguồn lực tài chính - ngân hàng phục vụ tăng trưởng kinh tế Thủ đô giai đoạn 2026-2030” ngày 12/9, Agribank, Vietcombank, BIDV, VietinBank, NCB, MSB, TPBank, MB cùng nhiều doanh nghiệp, tập đoàn đã ký các thỏa thuận hợp tác tài chính cho các dự án giao thông, đô thị, nhà ở và chuyển đổi xanh.
Trong đó, NCB dự kiến bố trí hạn mức tín dụng tối thiểu 6.800 tỷ đồng từ nay đến hết năm 2027 cho dự án tuyến đường kết nối sân bay Gia Bình với Thủ đô Hà Nội, trong khi tổng nhu cầu vốn dự kiến của dự án khoảng 17.000 tỷ đồng. Vietcombank hợp tác tài trợ đầu tư phương tiện phục vụ chuyển đổi xe buýt điện; BIDV, MB tham gia tài trợ các dự án của Handico; MSB nghiên cứu thu xếp tài chính cho Khu đô thị Thành phố Công nghệ Xanh Hà Nội; TPBank hợp tác thu xếp tài chính cho dự án Khu đô thị Thể thao quốc tế Hà Nội...
Theo Ngân hàng Nhà nước Chi nhánh Khu vực I, đến cuối tháng 6/2026, 13 tổ chức tín dụng đã tham gia tài trợ 29 chương trình, dự án lớn, quan trọng của Hà Nội với tổng số tiền cam kết cấp tín dụng trên 63.000 tỷ đồng. Dư nợ thực tế đạt gần 15.000 tỷ đồng, trong đó vốn trung và dài hạn chiếm trên 65%.
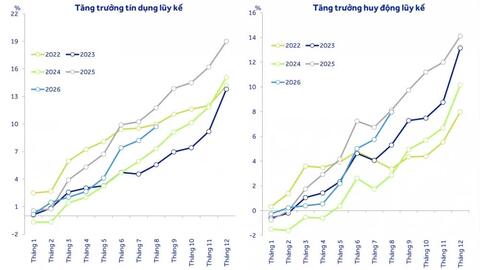
Trong 8 tháng năm 2026, tín dụng trên địa bàn Hà Nội tăng 13,05%, trong khi huy động vốn tăng 10,78%. Khoảng cách này cho thấy nhu cầu vốn đang tăng nhanh hơn khả năng tạo lập nguồn vốn tại chỗ, nhất là khi nhiều dự án hạ tầng cần nguồn tài chính trung và dài hạn với quy mô lớn.
Diễn biến tại Hà Nội cũng nằm trong xu hướng chung của hệ thống. Theo số liệu Bộ Tài chính, đến ngày 22/8, dư nợ tín dụng toàn nền kinh tế tăng 9,71% so với cuối năm 2025, trong khi huy động vốn tăng 7,97%. Riêng bằng VND, tín dụng tăng 8,38%, thấp hơn mức tăng 8,77% của huy động, nhưng nhu cầu vốn trung và dài hạn vẫn tạo sức ép đối với cơ cấu nguồn vốn của ngân hàng.
Vốn dài hạn đắt hơn, dòng tiền bất động sản phân hóa
Sức ép chi phí vốn thể hiện khá rõ ở thị trường bất động sản. Báo cáo cập nhật thị trường bất động sản nhà ở quý II/2026 của S&I Ratings cho thấy, trong 6 tháng đầu năm, tín dụng kinh doanh bất động sản tăng khoảng 21% từ đầu năm nhưng cho vay mua nhà lại chững lại ở một số ngân hàng có room tín dụng cao.
Dư nợ cho vay mua nhà của VPBank tăng 2,4% so với quý trước, HDBank gần như đi ngang, trong khi Techcombank giảm 1,4%. Theo S&I Ratings, dòng vốn vì vậy đang tập trung nhiều hơn vào chủ đầu tư, hoạt động kinh doanh bất động sản thay vì nhu cầu mua nhà của người dân.
Chi phí vốn cũng là yếu tố ảnh hưởng trực tiếp đến khả năng hấp thụ của thị trường. S&I Ratings ước tính doanh nghiệp bất động sản đang phải đối mặt với chi phí vay vốn khoảng 12-14%, trong khi giá nhân công và nguyên vật liệu tăng 10-20%. Cùng với mặt bằng giá nhà cao, lãi vay tăng khiến giao dịch tại Hà Nội và TP. Hồ Chí Minh chậm lại, tỷ lệ hấp thụ giảm so với các quý trước.
 |
Đối với người mua nhà, lãi suất ưu đãi vay mua nhà tại một số ngân hàng trong tháng 6/2026 dao động khoảng 8,2-10,8%/năm. Nhiều chủ đầu tư phải đưa ra các chương trình hỗ trợ như trần lãi suất, ân hạn nợ gốc, kéo dài lịch thanh toán hoặc giảm tỷ lệ vốn tự có để hỗ trợ sức mua.
Sức ép nguồn vốn còn thể hiện qua kênh trái phiếu ngân hàng. Trong tháng 8/2026, 8 ngân hàng thương mại đã phát hành khoảng 23.200 tỷ đồng trái phiếu, với lãi suất danh nghĩa bình quân gia quyền gần 8,9%/năm. Điều này cho thấy, ngay cả khi thanh khoản ngắn hạn cải thiện, chi phí tạo lập nguồn vốn dài hạn vẫn chưa thấp.
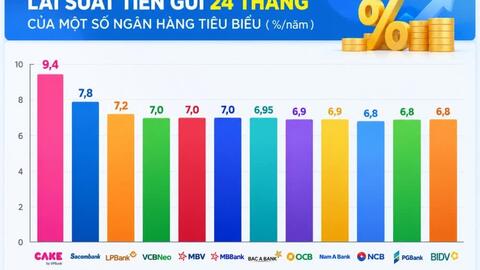
Ở chiều huy động dân cư, cạnh tranh vẫn duy trì ở mức cao trong tuần. Sacombank áp dụng lãi suất tiền gửi trực tuyến tối đa 7,8%/năm; một số chương trình ưu đãi tại Cake by VPBank có thể đưa lãi suất thực nhận lên 9,4%/năm khi khách hàng đáp ứng đầy đủ điều kiện...
Mở rộng thêm dòng tiền bảo hiểm vào nông nghiệp
Ngoài tín dụng ngân hàng, chính sách bảo hiểm nông nghiệp cũng được điều chỉnh theo hướng tăng hỗ trợ tài chính cho người sản xuất.
Nghị định số 346/2026/NĐ-CP, có hiệu lực từ ngày 20/10/2026, nâng mức hỗ trợ phí bảo hiểm nông nghiệp tối đa đối với cá nhân thuộc hộ nghèo, cận nghèo từ 90% lên 95%; cá nhân không thuộc nhóm này được hỗ trợ tối đa 50%, còn tổ chức sản xuất nông nghiệp đủ điều kiện được hỗ trợ tối đa 30%.
Phạm vi bảo hiểm cũng được mở rộng, đồng thời bổ sung nhiều loại hình như bảo hiểm theo chỉ số năng suất, thời tiết và viễn thám. Chính sách mới tạo thêm công cụ chia sẻ rủi ro tài chính cho khu vực nông nghiệp, bên cạnh dòng vốn tín dụng truyền thống.
Thanh khoản ngắn hạn dịu lại, tỷ giá tiếp tục hạ nhiệt
Thị trường liên ngân hàng tuần 7-11/9 lại cho thấy thanh khoản ngắn hạn khá thuận lợi.
Ngân hàng Nhà nước phát hành hơn 47.259 tỷ đồng qua kênh cầm cố giấy tờ có giá, trong khi hơn 80.259 tỷ đồng đáo hạn, qua đó hút ròng khoảng 33.001 tỷ đồng khỏi hệ thống. Dù vậy, lãi suất liên ngân hàng đồng loạt giảm. Ngày 10/9, lãi suất qua đêm xuống 1,68%/năm, giảm 2,94 điểm phần trăm so với cuối tuần trước; kỳ hạn một tuần còn 2,7%/năm và hai tuần xuống 3,72%/năm.
Tỷ giá cũng tiếp tục hạ nhiệt. Tỷ giá trung tâm khép tuần ở 25.596 VND/USD, giảm 9 đồng so với cuối tuần trước và là tuần giảm thứ hai liên tiếp.
Vietcombank niêm yết USD cuối tuần ở mức 25.700 - 26.110 VND/USD (mua vào - bán ra), giảm 145 đồng ở cả hai chiều; BIDV giảm 150 đồng, xuống 25.730 - 26.110 VND/USD.
Xu hướng này nối tiếp diễn biến của tháng 8. Theo Cục Thống kê, chỉ số giá USD trong nước tháng 8/2026 giảm 0,38% so với tháng trước, giảm 0,36% so với cùng kỳ năm 2025 và giảm 0,38% so với tháng 12/2025. Bình quân 8 tháng, chỉ số giá USD vẫn tăng 1,31% so với cùng kỳ năm trước. Trên thị trường quốc tế, chỉ số USD bình quân tháng 8 đạt 99,65 điểm, giảm 1,17 điểm so với tháng 7.
Vàng giảm trong tuần, UOB vẫn giữ dự báo tích cực
Giá vàng tiếp tục là một dòng tiền đáng chú ý nhưng biến động mạnh hơn. Chốt phiên cuối tuần, vàng miếng SJC được niêm yết phổ biến ở 143 - 146 triệu đồng/lượng (mua vào - bán ra), giảm khoảng 1,6 triệu đồng/lượng so với cuối tuần trước.
Vàng nhẫn SJC ở mức 142,5 - 145,5 triệu đồng/lượng (mua vào - bán ra); vàng nhẫn DOJI khoảng 143 - 147 triệu đồng/lượng (mua vào - bán ra).
Trên thị trường quốc tế, vàng khép tuần vẫn trên vùng 4.300 USD/ounce sau những phiên giảm mạnh, trong bối cảnh lợi suất trái phiếu Kho bạc Mỹ duy trì ở mức cao và thị trường tiếp tục đánh giá khả năng Fed thay đổi lãi suất tại cuộc họp giữa tháng 9.
Đáng chú ý, UOB vẫn giữ quan điểm tích cực về triển vọng dài hơn của vàng. Trong Báo cáo Triển vọng Kinh tế thế giới quý IV/2026, ngân hàng này cho rằng vùng quanh 4.000 USD/ounce có thể đã hình thành đáy ngắn hạn, dù lợi suất trái phiếu Mỹ và định hướng lãi suất của Fed còn tạo sức ép trong ngắn hạn.
Theo dự báo của UOB, giá vàng có thể đạt 4.500 USD/ounce trong quý IV/2026, tăng lên 4.800 USD/ounce trong quý I/2027, 5.100 USD/ounce trong quý II/2027 và 5.400 USD/ounce trong quý III/2027. Quan điểm này dựa trên khả năng các ngân hàng trung ương, đặc biệt tại châu Á và các nền kinh tế mới nổi, tiếp tục tăng nắm giữ vàng cùng những lo ngại về triển vọng tài khóa của Mỹ.